
ИИС и обычный брокерский счёт: в чём разница и что выбрать на старте
Введение
Первый шаг на фондовом рынке начинается с открытия счёта у брокера, и уже на этом этапе новичок сталкивается с выбором, который повлияет на налоги, свободу распоряжаться деньгами и даже на набор доступных инструментов. ИИС и обычный брокерский счёт внешне похожи, ведь на обоих можно покупать акции и облигации через одно и то же приложение, но устроены они по разным правилам. С 2024 года в России открываются только индивидуальные инвестиционные счета нового, третьего типа, а счета, открытые раньше, продолжают работать по прежним условиям. В статье разберём налоговые вычеты, ограничения на вывод средств и сроки владения, сравним условия и подскажем, как подобрать вариант под свои цели. Заработать на бирже можно с любым типом счёта, однако грамотный выбор формы и обучение трейдингу заметно влияют на то, сколько из заработанного останется у вас после налогов и комиссий.
 | Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. |  |
| Узнать больше! | Контакты для записи
на курс -     | Узнать больше! |
Налоговые льготы и налоговые вычеты разных типов
Обычный брокерский счёт не даёт специальных налоговых преимуществ при открытии, и доход по нему облагается налогом на доходы физических лиц в общем порядке. С положительного финансового результата от продажи ценных бумаг, а также с дивидендов и купонов по ставке 13% удерживается налог с той части инвестиционного дохода за год, что не превышает 2,4 миллиона рублей, а с превышения применяется ставка 15%. Брокер выступает налоговым агентом и сам рассчитывает и удерживает налог, поэтому большинству инвесторов не нужно подавать декларацию по операциям внутри российского брокерского счёта. При этом на обычном счёте действует льгота долгосрочного владения, позволяющая при соблюдении условий не платить налог с дохода от продажи бумаг, которыми вы владели больше трёх лет, в пределах установленного лимита. Конкретные условия этой льготы зависят от вида бумаг и даты их покупки, поэтому перед продажей стоит уточнить их у брокера.
Индивидуальный инвестиционный счёт создавался именно как инструмент налогового стимулирования долгосрочных вложений. У счетов, открытых до 1 января 2024 года, есть два варианта льготы, и инвестор может воспользоваться только одним из них на выбор. Вычет типа А позволяет ежегодно возвращать 13% от суммы пополнения, но в пределах 400 000 рублей взносов за год, то есть до 52 000 рублей, если вы платили налог по этой ставке. Вычет типа Б освобождает от налога весь положительный финансовый результат по операциям на счёте при его закрытии после минимального срока, причём для старых счетов ограничения по сумме освобождаемого дохода нет. Такие счета можно пополнять не более чем на 1 миллион рублей в год, и одновременно у человека может быть только один старый ИИС.
| Параметр | Обычный брокерский счёт | ИИС до 2024 года | ИИС-3 с 2024 года |
|---|---|---|---|
| Пополнение | Без ограничений | До 1 миллиона рублей в год | Без ограничений |
| Налоговые льготы | Общие правила и льгота долгосрочного владения | Один вычет на выбор: тип А или тип Б | Вычет на взносы и освобождение дохода одновременно |
| Вычет на взносы | Нет | Тип А: с суммы до 400 000 рублей в год | С суммы до 400 000 рублей в год вместе с ПДС и НПО |
| Освобождение дохода | Нет специального | Тип Б: без ограничения суммы | До 30 миллионов рублей по счетам, закрытым в одном году |
| Минимальный срок | Нет | 3 года | 5 лет при открытии в 2024–2026 годах, далее больше |
| Количество счетов | Сколько угодно | Один | До трёх, если нет старого ИИС |
Счета третьего типа, которые открываются с 2024 года, объединили обе льготы, и теперь инвестор может получать их одновременно. Вычет на взносы предоставляется с суммы до 400 000 рублей в год, причём этот лимит общий с взносами по программе долгосрочных сбережений и договорам негосударственного пенсионного обеспечения. Сумма возврата зависит от ставки налога, по которой облагаются ваши основные доходы, и при ставке 13% составляет до 52 000 рублей в год, но не больше налога, который вы фактически заплатили. Кроме того, при закрытии ИИС-3 после минимального срока положительный финансовый результат освобождается от налога в пределах 30 миллионов рублей по всем таким счетам, прекращённым в одном налоговом периоде. Эти условия подтверждаются разъяснениями налоговой службы, однако правила периодически уточняются, поэтому перед открытием счёта стоит сверить их с актуальной информацией на сайте ФНС или у брокера.
Важно понимать, при каких условиях вычет на взносы вообще может быть получен, и хорошее обучение трейдингу обязательно затрагивает эту тему. Нужно быть налоговым резидентом России и иметь в том же году доходы, облагаемые налогом по основной налоговой базе, например заработную плату, ведь возвращается именно уплаченный налог. Если официального дохода нет, вычет на взносы получить не удастся, хотя освобождение дохода при закрытии счёта по-прежнему остаётся доступным. Вычет можно оформить в упрощённом порядке через личный кабинет налогоплательщика, когда брокер передаёт сведения о взносах в налоговую, либо подать декларацию 3-НДФЛ по итогам года. Право на возврат сохраняется в течение трёх лет после года пополнения, поэтому пропущенный вычет иногда можно получить и задним числом.
Отдельно стоит сказать о дивидендах, которые облагаются налогом сразу при выплате, даже если бумаги лежат на индивидуальном инвестиционном счёте. Это значит, что дивидендная стратегия на ИИС получает выгоду в основном за счёт вычета на взносы и освобождения прибыли от продажи бумаг, а не самих выплат. С купонами по облигациям ситуация другая: внутри ИИС налог с них, как правило, рассчитывается при закрытии счёта или выводе средств, а на обычном счёте удерживается при выплате. Тонкости налогообложения отдельных инструментов, которые полезно знать каждому, кто строит через биржу заработок в интернете, брокеры подробно описывают в своих справочных разделах, и их полезно изучить заранее. Подобные детали редко обсуждаются в чатах, но для тех, кто планирует долгосрочный заработок в интернете на инвестициях, они способны заметно изменить итог.
Основные ограничения по выводу средств и срокам владения
Главная плата за налоговые льготы ИИС состоит в том, что деньги на счёте оказываются фактически заблокированы на несколько лет. Для старых счетов минимальный срок составляет три года с даты заключения договора, а частичный вывод средств не допускается, поэтому любое снятие денег приводит к закрытию счёта. Если закрыть такой ИИС раньше срока, полученные вычеты на взносы придётся вернуть в бюджет, а право на освобождение дохода будет потеряно. При этом купоны и дивиденды по старым счетам можно получать на банковский счёт, что даёт инвестору некоторый денежный поток без нарушения условий. Такие ограничения нужно учитывать ещё до открытия, иначе внезапная потребность в деньгах может обойтись довольно дорого.
Для ИИС-3 минимальный срок владения зависит от года открытия счёта и постепенно растёт. Для счетов, открытых в 2024, 2025 и 2026 годах, он составляет пять лет, для открытых в 2027 году шесть лет, далее он увеличивается на год ежегодно и с 2031 года достигнет десяти лет. Таким образом, тот, кто открывает ИИС-3 в текущем 2026 году, должен держать его не менее пяти лет, а при открытии в следующем году срок уже станет больше. Частичный вывод денег с нового счёта по общему правилу тоже запрещён, однако предусмотрено исключение для оплаты дорогостоящего лечения из перечня, утверждённого Правительством, при этом деньги перечисляются непосредственно медицинской организации. Купоны по облигациям на ИИС-3 зачисляются только на сам счёт, а дивиденды, по информации крупных брокеров, можно получать и на банковскую карту.
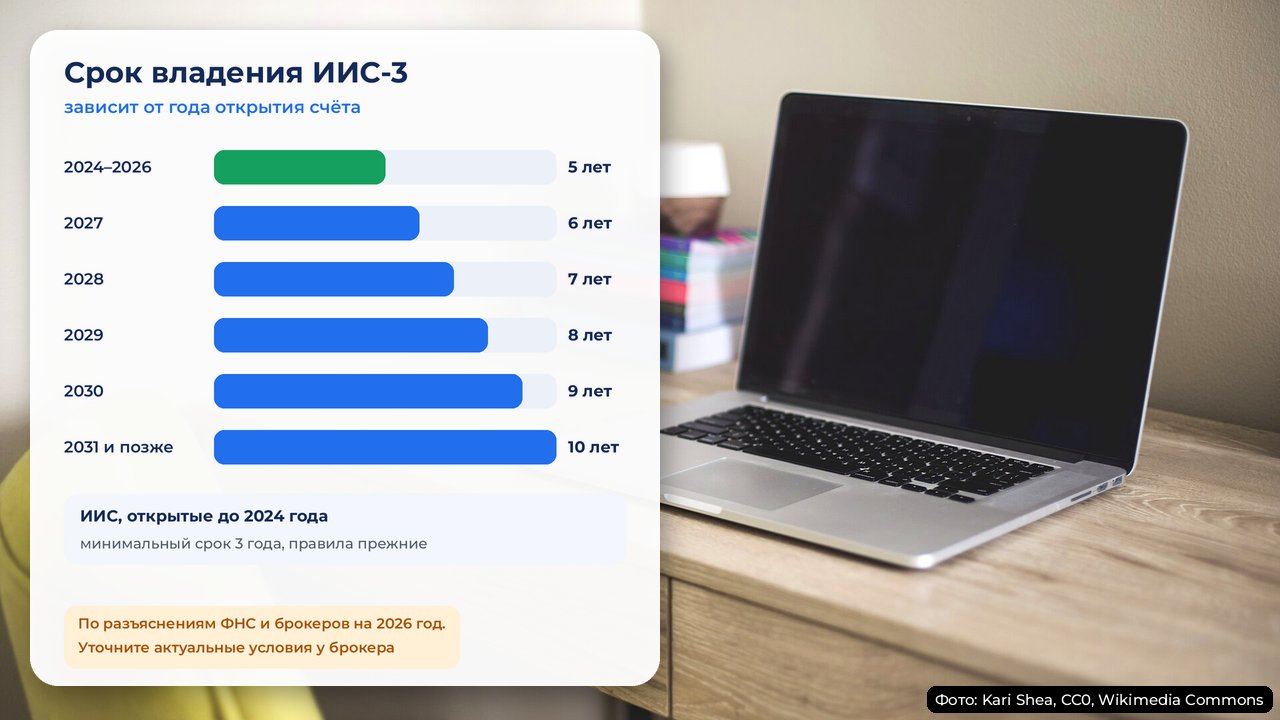
Минимальный срок владения ИИС-3 зависит от года открытия: пять лет для счетов 2024–2026 годов и постепенный рост до десяти лет.
При досрочном закрытии ИИС-3 последствия похожи на правила для старых счетов, но несколько строже. Инвестору придётся вернуть в бюджет все вычеты на взносы, полученные по этому счёту, и заплатить пени за пользование этими деньгами, а налог с дохода будет рассчитан по общим правилам. Если у человека несколько счетов нового типа, досрочное закрытие одного из них может затронуть условия получения вычетов по другим, и детали этого механизма лучше заранее выяснить у брокера. Кроме того, за год, в котором счёт закрывается, вычет на взносы обычно получить уже нельзя. Поэтому ИИС и обычный брокерский счёт стоит рассматривать как инструменты для разных денег: на первый направляется то, что точно не понадобится в ближайшие годы, а на второй всё остальное.
Обычный брокерский счёт подобных ограничений не имеет, и в этом его главное преимущество. Деньги можно внести и вывести в любой момент, а количество счетов у разных брокеров не ограничено законом. Такая гибкость особенно ценна для новичков, которые пока не уверены, сколько времени и денег готовы посвятить рынку, и для тех, кто занимается активной торговлей. Если стратегия требует периодически выводить прибыль или перебрасывать деньги между брокерами, обычный счёт оказывается практически единственным разумным вариантом. Платой за свободу становится отсутствие специальных льгот, хотя общая льгота долгосрочного владения позволяет и здесь экономить на налогах при многолетнем удержании бумаг.
Существует ещё один нюанс, связанный с переходом между типами счетов. Владелец старого ИИС не может одновременно открыть ИИС-3, но может трансформировать свой счёт в новый тип, и тогда, по разъяснениям брокеров, срок владения старым счётом засчитывается, но не более чем в пределах трёх лет. После трансформации на счёт распространяются правила третьего типа, включая длинный минимальный срок и ограничения на инструменты, а о трансформации необходимо уведомить налоговую инспекцию до конца того же года. Решение о переходе стоит принимать, взвесив выгоду от двойной льготы и необходимость дольше держать деньги на счёте. Для новичка, который только начинает трейдинг, хочет заработать первые деньги и не имеет старого ИИС, этот вопрос неактуален, но знать о нём полезно на будущее.
| Не забываем регистрироваться у лицензированных брокеров! | ||
 |  |  |
Все мы прекрасно понимаем, что мир трейдинга гораздо шире чем несколько Российских брокеров, поэтому предлагаем вам различные варианты и альтернативных брокеров Форекс, а так же сайт посвященный криптотрейдингу. В наших каналах вы можете увидеть больше видео обзоров, образовательных моментов. С чего начать? Конечно с регистрации, а далее уже можно смело изучать стратегии, смотрите образовательное видео и развиваться! Если нужна консультация, или хотите индивидуальное обучение - пишите мне лично в Telegram |
Когда лучше использовать ИИС и обычный брокерский счёт для формирования капитала
Выбор между двумя типами счетов зависит прежде всего от горизонта инвестирования и того, насколько свободно вам нужно распоряжаться деньгами. Индивидуальный инвестиционный счёт выгоден тому, кто планирует регулярно откладывать часть дохода и не трогать её много лет, например копить на образование детей или дополнительную пенсию. Обычный счёт подходит для денег, которые могут понадобиться в любой момент, для активной торговли и для экспериментов, когда новичок только пробует разные стратегии. Многие опытные инвесторы, для которых рынок давно превратился в основной заработок в интернете, используют ИИС и обычный брокерский счёт одновременно, распределяя между ними капитал в зависимости от задач. Такой подход позволяет получать налоговые льготы на долгосрочную часть портфеля и сохранять гибкость для остальных средств.
- ИИС подходит, если у вас есть официальный доход с уплаченным налогом и вы готовы ежегодно пополнять счёт, получая вычет на взносы.
- ИИС выгоден, если вы собираетесь покупать российские акции и облигации надолго и не планируете выводить деньги в течение минимального срока.
- Обычный счёт лучше, если деньги могут понадобиться в ближайшие годы или вы пока не уверены в своих планах.
- Обычный счёт удобнее для активной спекулятивной торговли с частым выводом прибыли.
- Обычный счёт нужен, если стратегия предполагает инструменты, недоступные на ИИС выбранного типа.
Рассмотрим условный пример, цифры в котором приведены только для иллюстрации и не являются прогнозом доходности. Человек с официальной зарплатой ежегодно вносит на ИИС-3 по 400 000 рублей и получает вычет 52 000 рублей в год при ставке налога 13%. Если он реинвестирует эти деньги, за пять лет только возвраты налога составят 260 000 рублей без учёта доходности самих вложений. При закрытии счёта после минимального срока прибыль от операций также будет освобождена от налога в пределах лимита. На обычном брокерском счёте такой человек не получил бы вычетов на взносы, зато мог бы в любой момент забрать деньги без потери льгот, и этот выбор каждый делает исходя из своих обстоятельств.
Для активных трейдеров ситуация выглядит иначе, ведь их доход формируется частыми сделками, а не многолетним удержанием бумаг. Теоретически торговать можно и на ИИС, и при соблюдении срока вся прибыль окажется освобождённой от налога, однако невозможность выводить деньги и ограничения по инструментам делают такой вариант неудобным для многих. Кроме того, спекулятивная торговля связана с высокими рисками, и капитал на ИИС может уменьшиться, а вычеты на взносы этого не компенсируют, если стратегия убыточна. Поэтому тем, кто только осваивает трейдинг, обычно советуют начинать с обычного счёта с небольшой суммой, а ИИС открывать для отдельной долгосрочной части капитала. Именно такой подход чаще всего рекомендуют на курсах, где проходит обучение трейдингу на фондовом рынке.
Стоит учитывать и личную финансовую ситуацию, ведь ни один счёт не заменяет финансовую подушку безопасности. Прежде чем блокировать деньги на годы, разумно сформировать резерв на несколько месяцев расходов на банковском вкладе или накопительном счёте, к которому есть быстрый доступ. Иначе любая неожиданность, вроде потери работы или срочного ремонта, заставит закрыть ИИС досрочно и вернуть полученные вычеты. Обычный брокерский счёт в этом смысле прощает больше ошибок планирования, но и он не предназначен для хранения резерва, ведь стоимость бумаг может снизиться именно тогда, когда понадобятся деньги. Последовательность шагов здесь проста: сначала подушка, затем долгосрочные вложения, и только после этого рискованные эксперименты.
Есть и промежуточный сценарий, который подходит многим новичкам, совмещающим основную работу с первыми шагами на бирже. Сначала человек несколько месяцев торгует на обычном счёте небольшой суммой, ведёт дневник и проходит обучение трейдингу, чтобы понять, какой стиль ему ближе. Если выясняется, что ему комфортнее спокойные долгосрочные вложения, он открывает ИИС-3 и переводит туда регулярные пополнения, а обычный счёт оставляет для практики. Если же трейдинг с частыми сделками нравится больше, ИИС может подождать, пока не появится отдельная долгосрочная цель. Такой поэтапный путь снижает риск ошибиться с выбором и помогает заработать первый опыт без лишних налоговых последствий, а дополнительный заработок в интернете при этом строится на понятном фундаменте.
Сравнение комиссий, условий и доступных биржевых инструментов
С точки зрения комиссий оба типа счетов обычно обслуживаются у брокера по похожим тарифам, но это правило не универсально. Некоторые брокеры предлагают отдельные тарифы для ИИС, другие применяют одинаковые условия, а третьи берут дополнительную плату за обслуживание или депозитарий при определённых условиях. Поэтому перед открытием стоит внимательно изучить тарифную сетку именно для того типа счёта, который вы выбираете, а не ориентироваться на рекламные обещания. Об этих тонкостях почти не говорят, когда проходит обучение форекс, поэтому отдельно стоит проверить условия перевода ИИС к другому брокеру, ведь такой перенос возможен без потери льгот, но может сопровождаться комиссиями за перевод бумаг. Сами биржевые сборы устанавливаются биржей и обычно не зависят от типа счёта, и этот факт знаком каждому, кто прошёл обучение форекс или курс по фондовому рынку.
Набор доступных инструментов является одним из ключевых различий, которые часто упускают из виду. На обычном брокерском счёте доступны все инструменты, которые брокер предлагает клиентам с вашим статусом, хотя для части сложных продуктов неквалифицированным инвесторам нужно пройти тестирование. На старых ИИС можно покупать ценные бумаги, обращающиеся на российских биржах, а на ИИС-3, по информации крупных брокеров, разрешены только бумаги российских эмитентов, а иностранные бумаги приобретать нельзя. Кроме того, на ИИС-3 можно вносить только денежные средства, а перевести туда бумаги с другого счёта нельзя. Сравнивая ИИС и обычный брокерский счёт, обязательно уточните актуальные условия у брокера, потому что перечень разрешённых инструментов и ограничения могут меняться.
Отдельный вопрос касается защиты средств, и его новички, начинающие трейдинг, часто задают в первую очередь. Ценные бумаги клиентов учитываются в депозитарии отдельно от имущества брокера, поэтому при его проблемах они, как правило, остаются собственностью инвестора и могут быть переведены к другому брокеру. Для ИИС-3 законодательство дополнительно предусматривает страхование денежных средств и ценных бумаг через систему страхования вкладов, и, по данным крупных брокеров, лимит возмещения составляет 1,4 миллиона рублей. Точный порядок и условия такой защиты лучше уточнить у брокера или на сайте Агентства по страхованию вкладов, поскольку они касаются особых ситуаций. В любом случае ни один тип счёта не защищает от снижения стоимости купленных бумаг, и рыночный риск всегда остаётся на инвесторе.
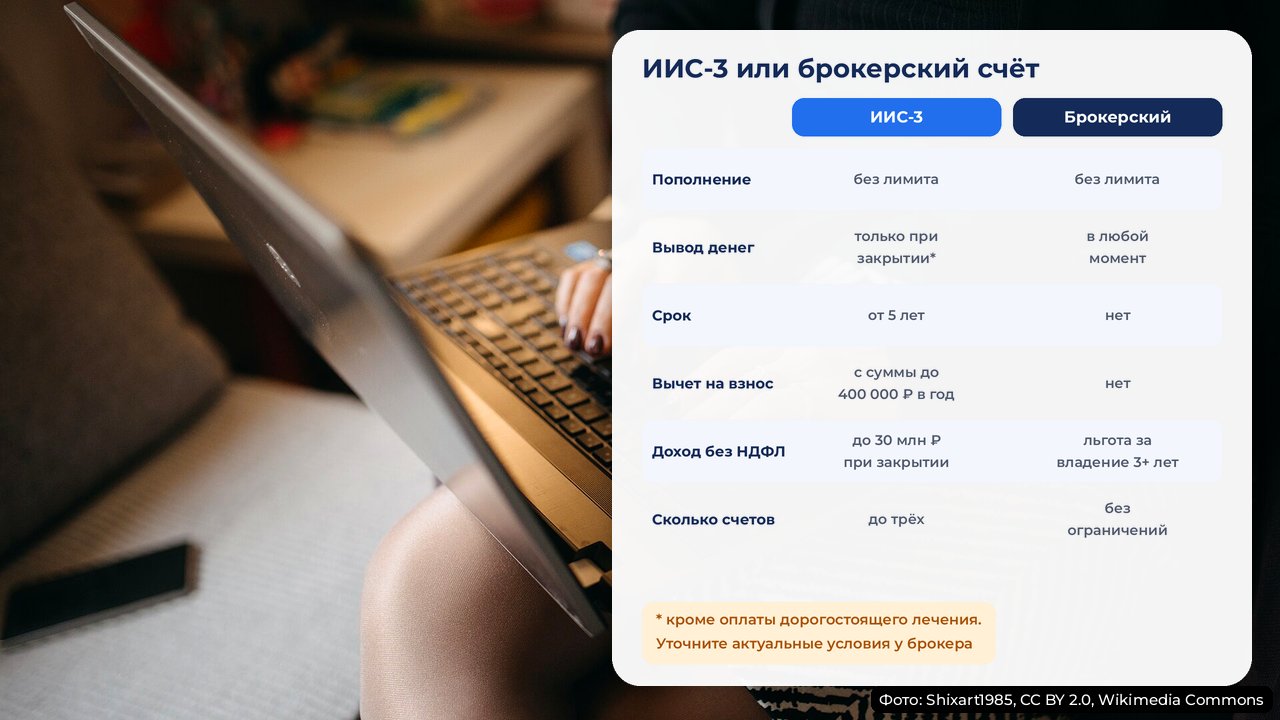
Ключевые различия ИИС-3 и обычного брокерского счёта: пополнение, вывод денег, срок владения и налоговые льготы.
Немаловажно и то, какие рынки вам нужны в принципе. Индивидуальный инвестиционный счёт и обычный брокерский счёт открываются у брокера и дают доступ к биржевым инструментам, тогда как торговля валютными парами на внебиржевом рынке форекс ведётся через отдельных лицензированных дилеров по своим правилам. Многие новички начинают знакомство с рынками именно через обучение форекс, где хорошо отрабатываются навыки технического анализа и управления риском, и лишь потом переносят эти навыки на фондовый рынок. Понимание того, какой инструмент где торгуется и как облагается, помогает правильно выбрать площадку и тип счёта ещё до первой сделки. Ошибка в этом выборе не катастрофична, но может стоить лишних налогов или неудобств при выводе денег, поэтому толковое обучение форекс и биржевой торговле всегда касается и этой темы.
Наконец, стоит сравнить удобство работы с каждым типом счёта в выбранном приложении. Большинство крупных брокеров позволяют открыть ИИС и обычный счёт в одном личном кабинете и переключаться между ними одним касанием, а отчёты для налоговой формируются автоматически. Полезно проверить, насколько понятно приложение показывает сроки владения ИИС, остаток лимита взносов и статус вычетов, ведь эта информация понадобится каждый год. Удобные инструменты отчётности экономят время и снижают риск ошибок при оформлении льгот, а обучение трейдингу у брокеров нередко начинается как раз с разбора таких отчётов. Если вы рассматриваете биржу как дополнительный заработок в интернете, такие мелочи заметно облегчают жизнь на протяжении многих лет.
Финальный выбор: ИИС и обычный брокерский счёт под ваши финансовые цели
Окончательное решение удобнее всего принимать, последовательно ответив себе на несколько вопросов о целях, сроках и источниках дохода. Не существует единственно правильного ответа для всех, ведь у студента без официальной зарплаты, наёмного сотрудника и предпринимателя на упрощённой системе налогообложения разные возможности использовать вычеты. Важно также честно оценить свою готовность не трогать деньги в течение пяти и более лет, ведь именно это условие чаще всего нарушают новички. Если сомнения остаются, ничто не мешает начать с обычного счёта, а ИИС открыть позже, когда появится понимание собственной стратегии. Главное, чтобы выбор был осознанным, а не продиктованным рекламой или советом знакомого.
- Сформируйте финансовую подушку на несколько месяцев расходов вне брокерского счёта.
- Определите, какую сумму вы готовы ежегодно откладывать на срок не меньше минимального срока владения ИИС.
- Проверьте, есть ли у вас доход с уплаченным налогом, чтобы получать вычет на взносы.
- Решите, какие инструменты вам нужны, и уточните у брокера, доступны ли они на выбранном типе счёта.
- Сравните тарифы брокера для ИИС и обычного счёта, включая плату за обслуживание и перевод.
- Откройте счета под конкретные задачи и запишите для каждого цель, срок и правила пополнения.
Для большинства начинающих инвесторов с официальным доходом разумной выглядит комбинация двух счетов. На ИИС-3 направляется регулярная долгосрочная часть сбережений в пределах суммы, с которой выгодно получать вычет, а обычный брокерский счёт используется для обучения, активных сделок и денег, которые могут понадобиться раньше. Такое разделение помогает не смешивать цели и снижает соблазн вывести долгосрочные деньги ради сиюминутной идеи. Оно также дисциплинирует, ведь у каждого счёта появляются свои правила и своя стратегия. ИИС и обычный брокерский счёт в такой связке дополняют друг друга, а не конкурируют.
Тем, у кого нет официального дохода, вычет на взносы недоступен, и выгода ИИС сводится к освобождению прибыли при закрытии счёта после минимального срока. В этом случае стоит особенно тщательно взвесить, оправдывает ли эта льгота многолетнюю блокировку денег, ведь при скромной доходности экономия на налоге может оказаться небольшой. Для таких инвесторов обычный счёт с использованием льготы долгосрочного владения нередко оказывается не менее привлекательным вариантом. Конкретный расчёт зависит от суммы, сроков и ожидаемой доходности, и сделать его лучше заранее, а не после открытия счёта. Если ваша цель заработать на рынке в долгосрочной перспективе, такой расчёт займёт всего один вечер, но избавит от ошибок на годы вперёд.
Независимо от выбранного типа счёта, налоговые льготы не превращают неудачную стратегию в прибыльную. Вычет в 13% от взноса легко потерять, если купленные бумаги упадут сильнее, а освобождение дохода ничего не стоит, если дохода нет. Поэтому выбор счёта стоит рассматривать как вторичное решение после главного вопроса о том, во что и по какой логике вы будете вкладывать деньги. Тот, кто сначала разбирается в анализе компаний и управлении риском, получает от льгот ИИС максимальную пользу, а тот, кто торгует наугад, лишь откладывает неизбежные убытки. Трейдинг и инвестиции требуют знаний, и инвестиции в собственное образование окупаются раньше любых налоговых вычетов.
Последний совет касается регулярного пересмотра принятого решения, ведь жизнь и правила со временем меняются. Раз в год, например при оформлении вычета, полезно проверить, соответствуют ли счета вашим текущим целям, не изменились ли условия ИИС и тарифы брокера. Если доход вырос, возможно, имеет смысл увеличить взносы на долгосрочный счёт, а если появились крупные планы, наоборот, оставить больше денег на обычном счёте. Тот, кто параллельно продолжает обучение форекс или фондовому рынку, со временем начинает лучше понимать собственный стиль и точнее распределять капитал. Такая ежегодная ревизия занимает немного времени, но помогает трейдинг и инвестиции вести осознанно, а мечту заработать на бирже превращает в последовательный план.
Почему перед первыми вложениями стоит пройти полный курс с опытным трейдером-наставником
Выбор счёта решает лишь организационную часть задачи, а результат определяется тем, как вы будете принимать решения на рынке. Полноценное обучение трейдингу у опытного наставника объясняет не только технический и фундаментальный анализ, но и налоговые тонкости, правила выбора брокера, управление капиталом и психологию сделок. Наставник помогает составить личный план, в котором учтены ваши цели, сроки и доступные льготы, и предостерегает от типичных ошибок, вроде досрочного закрытия ИИС или торговли без стоп-приказов. В хорошей программе обучение форекс и фондовому рынку дополняют друг друга, ведь навыки анализа и риск-менеджмента универсальны для любых площадок. Курс не гарантирует прибыли, зато помогает сэкономить годы самостоятельных проб и деньги, которые новички обычно теряют на первых шагах.
Обучение с практикой под присмотром куратора позволяет проверить стратегию на демонстрационном счёте или с минимальной суммой, прежде чем направлять крупные средства на многолетний ИИС. Опытный трейдер честно расскажет о рисках, покажет, как выглядят реальные просадки, и научит относиться к ним спокойно, без паники и импульсивных продаж. Если фондовый рынок для вас пока лишь второй источник дохода и пробный заработок в интернете, подобная подготовка сильно снижает вероятность обидных потерь. Тот, кто хочет заработать на инвестициях, а не потерять первые сбережения, выигрывает от системного подхода с самого начала. Выбирайте курс с понятной структурой, живой обратной связью и разбором реальных ситуаций, где обучение форекс и биржевой торговле опирается на практику.
| Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. | |
| Узнать больше! | Контакты для записи
на курс - | Узнать больше! |
Заключение
ИИС и обычный брокерский счёт решают разные задачи: первый даёт налоговые льготы в обмен на многолетнюю блокировку денег, второй предлагает полную свободу без специальных вычетов. С 2024 года открываются только счета третьего типа с двумя льготами одновременно, минимальным сроком от пяти лет и ограничениями на вывод средств и инструменты, а старые счета продолжают работать по прежним правилам. Для многих новичков разумной стратегией становится комбинация двух счетов, где долгосрочные сбережения размещаются на ИИС, а обычный счёт служит для обучения и гибких задач, и при этом трейдинг ведётся по продуманным правилам. Правила периодически меняются, поэтому перед открытием счёта уточните актуальные условия у брокера и на сайте налоговой службы. Заработать на бирже реально при любом типе счёта, а заработок в интернете на инвестициях становится устойчивым тогда, когда за ним стоят знания, дисциплина и обучение трейдингу с опытным наставником.
Лицензированные в РФ биржевые брокеры и форекс брокеры | ||
| | |
 | | |
Видео биржевого трейдинга с брокером БКС
Зарегистрироваться в БКС-БрокерВидео про трейдинг на форекс с БКС
Зарегистрироваться в БКС-Форекс| А еще у нас есть очень интересная и эффективная стратегия торговли нефтью на форекс - "Нефтяной канал". Мы готовы ее рассказать и показать Вам бесплатно, но не готовы делиться абсолютно со всеми. |
| Если вам интересно - пишите нам на: all-inbox@mail.ru с пометкой в теме "Как получить стратегию "Нефтяной канал"... Мы с удовольствием Вам расскажем и пополним ряды прибыльных трейдеров! |
| Читайте полезные разделы сайта для успешной торговли: | ||
 |  |  |
С чего начать? Конечно с регистрации, а далее уже можно смело изучать стратегии, смотрите образовательное видео и развиваться! Если нужна консультация, или хотите индивидуальное обучение - пишите мне |

При любом использовании материалов с данного сайта, ссылка на https://fullinvest.ru - ОБЯЗАТЕЛЬНА!


