Риск-менеджмент для начинающих: правило 1–2%, расчёт лота и стоп-лосса на примерах
Риск-менеджмент — набор правил, которые определяют, сколько денег вы можете потерять в одной сделке, за день и в целом. Для начинающего трейдера это самый важный навык: стратегию можно улучшать годами, но без контроля риска до этого момента депозит часто просто не доживает.
В этой статье разберём правило 1–2%, научимся ставить стоп-лосс и рассчитывать объём позиции на трёх рынках — акциях, фьючерсах и Форексе. Все расчёты пошаговые, с конкретными цифрами. Примеры условные и нужны для понимания механики, а не как торговые рекомендации.
 | Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. |  |
| Узнать больше! | Контакты для записи
на курс -     | Узнать больше! |
Что такое риск-менеджмент и зачем он новичку
Риск-менеджмент отвечает на три вопроса: сколько я готов потерять, если сделка окажется неудачной; где я признаю ошибку и выйду; каким объёмом нужно войти, чтобы убыток при выходе не превысил допустимую сумму. Если вы не можете ответить на эти вопросы до входа, вы не управляете риском — вы надеетесь.
Важно различать риск и объём позиции. Можно купить акций на 50 000 ₽ и рисковать всего 1 000 ₽, если стоп-лосс стоит на 2% ниже цены входа. А можно купить на 10 000 ₽ и рисковать всей суммой, если стопа нет. Риск определяется не тем, сколько денег в сделке, а тем, сколько вы потеряете при срабатывании стопа.
Почему риск-менеджмент важнее точности входов
Ни одна стратегия не даёт только прибыльных сделок. Даже при 50% прибыльных сделок серия из 5–7 убытков подряд — вполне реальное событие. Задача риск-менеджмента — сделать так, чтобы такая серия была неприятной, но не катастрофической.
| Риск на сделку | Остаток после 10 убытков подряд | Потеря |
|---|---|---|
| 1% | ≈ 90,4% | ≈ 9,6% |
| 2% | ≈ 81,7% | ≈ 18,3% |
| 5% | ≈ 59,9% | ≈ 40,1% |
| 10% | ≈ 34,9% | ≈ 65,1% |
Расчёт учитывает, что риск каждый раз берётся от текущего остатка. При риске 1% трейдер переживает серию из десяти убытков с потерей менее 10% счёта и может спокойно продолжать работу. При риске 10% та же серия уносит почти две трети капитала, и для восстановления нужно заработать почти 190%.
Риск-менеджмент и психология
Есть и менее очевидная польза: когда риск на сделку небольшой и заранее известен, убыток перестаёт быть катастрофой. Трейдеру проще соблюдать стоп, не отыгрываться и спокойно ждать следующего сигнала. Многие психологические ошибки начинающих — страх, жадность, паника — во многом являются следствием слишком большого объёма позиции. Уменьшите риск — и часть эмоций исчезнет сама.
Правило 1–2%: как его применять
Правило простое: в одной сделке вы рискуете не более 1–2% торгового капитала. Новичкам обычно советуют начинать с 1% или даже меньше, а к 2% переходить, когда появилась статистика и уверенность в своей системе.
Шаг 1. Определите торговый капитал
Торговый капитал — сумма на торговом счёте, предназначенная для активной торговли. Не включайте сюда деньги на жизнь, подушку безопасности и долгосрочные инвестиции. Если на брокерском счёте 150 000 ₽, но для активной торговли вы выделили 100 000 ₽, считайте риск от 100 000 ₽.
Шаг 2. Переведите процент в деньги
- Депозит 50 000 ₽: 1% = 500 ₽, 2% = 1 000 ₽.
- Депозит 100 000 ₽: 1% = 1 000 ₽, 2% = 2 000 ₽.
- Депозит 300 000 ₽: 1% = 3 000 ₽, 2% = 6 000 ₽.
- Депозит $1 000: 1% = $10, 2% = $20.
Шаг 3. Пересчитывайте риск при изменении счёта
Риск в деньгах берётся от текущего капитала. Если депозит уменьшился со 100 000 до 90 000 ₽, 1% теперь — 900 ₽, а не 1 000 ₽. Это автоматически снижает объём сделок в просадку и замедляет потери. Когда счёт растёт, объём сделок растёт вместе с ним.
Дополнительные лимиты
Правило 1–2% защищает от убытка в одной сделке, но не от множества одновременных сделок или серии убытков в один день. Поэтому к нему добавляют ещё несколько ограничений:
- Общий риск по всем открытым позициям — например, не более 4–6% капитала одновременно. Пять открытых сделок по 2% — это уже 10% под риском.
- Дневной лимит убытка — например, 2–3% капитала или две-три убыточные сделки подряд. Достигли — прекращаете торговлю до следующего дня.
- Недельный или месячный лимит — например, 6–10%. При его достижении стоит остановиться и разобрать сделки.
- Учёт корреляции: позиции в акциях одного сектора или в валютных парах с одной валютой часто движутся вместе, и их риск фактически суммируется.
Конкретные значения лимитов — не догма. Важно, чтобы они были записаны в торговом плане до начала торговли, а не придумывались в моменте.
Как поставить стоп-лосс
Стоп-лосс — заявка, которая закроет позицию при достижении заданной цены. Правильный стоп ставится не на произвольном расстоянии и не там, где «не жалко денег», а там, где ваша торговая идея перестаёт работать.
Где ставить стоп: основные подходы
- За уровнем: при покупке от поддержки стоп ставится чуть ниже уровня, при продаже от сопротивления — чуть выше.
- За экстремумом: при покупке на восходящем тренде — под последним локальным минимумом.
- По волатильности: стоп на расстоянии, которое больше обычных колебаний цены, например по индикатору ATR.
- По сценарию сделки: если пробой уровня оказался ложным и цена вернулась обратно — идея не сработала.
Главное правило: сначала стоп, потом объём
Новички часто делают наоборот: решают купить 100 акций и ставят стоп там, где убыток будет «терпимым». В результате стоп оказывается в случайном месте и срабатывает от обычного шума. Правильный порядок: определить стоп по графику, затем рассчитать объём так, чтобы убыток при срабатывании стопа был равен допустимому риску. Широкий стоп — меньший объём, узкий стоп — больший объём, но риск в деньгах одинаковый.
Перевод стопа в безубыток и трейлинг-стоп
Когда сделка идёт в вашу сторону, стоп можно передвигать вслед за ценой, но только в сторону уменьшения риска. Перевод стопа в безубыток — перенос его на уровень цены входа — делает сделку бесрисковой, если не считать комиссий и проскальзывания. Трейлинг-стоп — автоматическое подтягивание стопа на заданном расстоянии от цены. Важно не делать это слишком рано: если перенести стоп в безубыток сразу после небольшого движения, обычный откат закроет сделку, которая могла бы дойти до цели. Разумный ориентир — переносить стоп после того, как цена прошла хотя бы расстояние, равное первоначальному риску, или после формирования нового экстремума на графике.
Типичные ошибки со стоп-лоссом
- Стоп прямо на круглом уровне или точно на экстремуме, где его легко «выбивает».
- Перенос стопа дальше, когда цена к нему приближается.
- Отсутствие стопа на ночь или на выходные, когда возможен гэп.
- Слишком близкий стоп ради большого объёма позиции.
Помните: при резком движении или гэпе стоп-заявка может исполниться по худшей цене, чем указано. Это называется проскальзыванием. Чем больше объём и ниже ликвидность инструмента, тем выше этот риск.
Формула расчёта объёма позиции
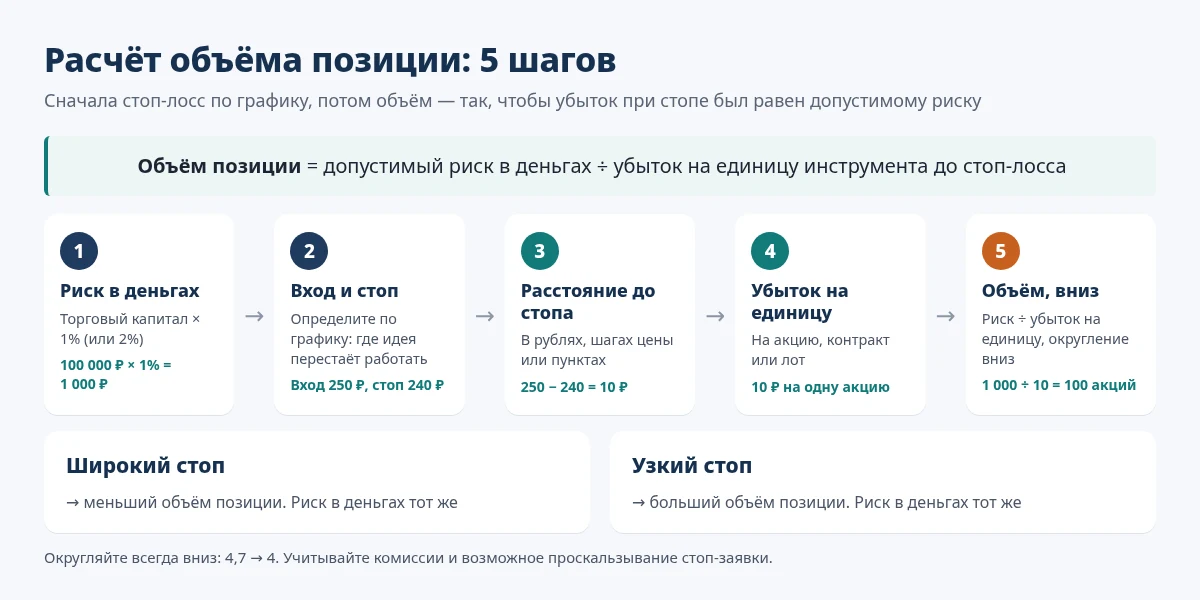
Формула одна для всех рынков, меняется только способ посчитать убыток на единицу инструмента:
Объём позиции = допустимый риск в деньгах ÷ убыток на единицу инструмента при срабатывании стопа.
- Определите допустимый риск: капитал × 1% (или 2%).
- Определите цену входа и уровень стоп-лосса по графику.
- Посчитайте расстояние до стопа: в рублях, шагах цены или пунктах.
- Переведите расстояние в убыток на одну единицу: на акцию, на контракт или на лот.
- Разделите риск на убыток на единицу и округлите результат вниз.
Округляйте всегда вниз: если формула дала 4,7 контракта, торгуйте 4, а не 5. Округление вверх незаметно увеличивает риск.
Расчёт на примерах: акции, фьючерсы, Форекс
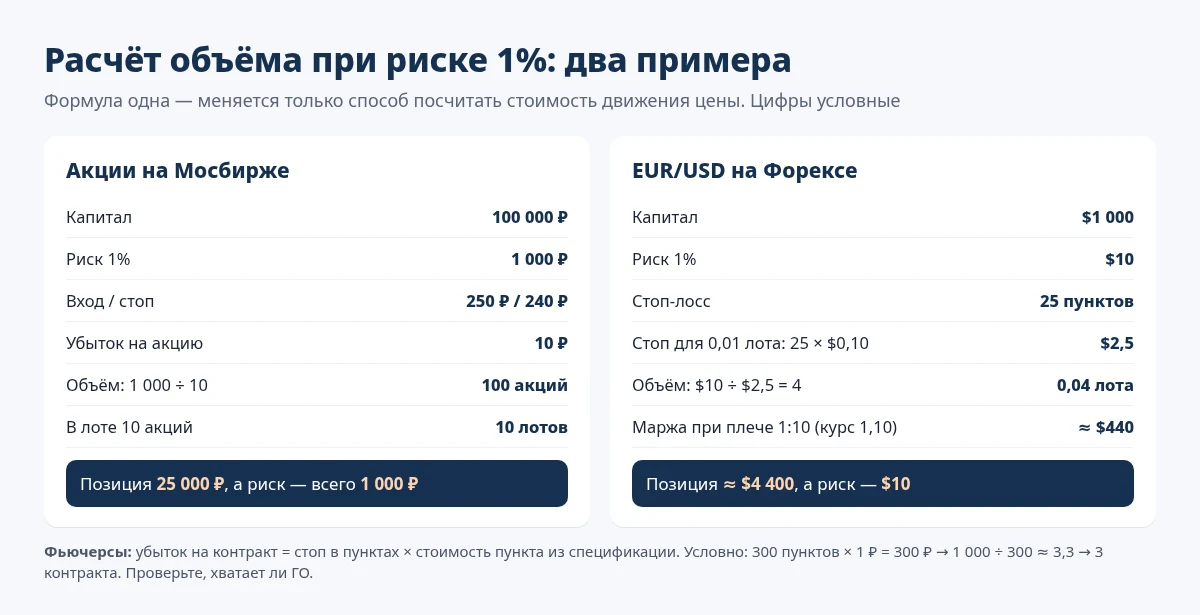
Пример 1. Акции на Мосбирже
- Капитал — 100 000 ₽, риск 1% — 1 000 ₽.
- Вход — покупка по 250 ₽, стоп-лосс — 240 ₽. Убыток на одну акцию — 10 ₽.
- Объём — 1 000 ÷ 10 = 100 акций.
- Если в лоте 10 акций, это 10 лотов. Стоимость позиции — 100 × 250 = 25 000 ₽.
Обратите внимание: в позиции 25 000 ₽, то есть четверть счёта, а риск — всего 1 000 ₽. Если бы стоп был на 245 ₽ (5 ₽ на акцию), объём составил бы 200 акций (20 лотов) на 50 000 ₽, а риск остался бы прежним. Количество акций в лоте у разных бумаг разное, его нужно смотреть в терминале.
Пример 2. Фьючерс на Мосбирже
Для фьючерсов убыток считается через шаг цены и стоимость шага — их указывают в спецификации контракта на сайте биржи и в терминале. Возьмём условный контракт, у которого стоимость одного пункта цены — 1 ₽.
- Капитал — 100 000 ₽, риск 1% — 1 000 ₽.
- Стоп-лосс — 300 пунктов от цены входа. Убыток на один контракт — 300 × 1 ₽ = 300 ₽.
- Объём — 1 000 ÷ 300 ≈ 3,3, округляем вниз до 3 контрактов. Фактический риск — 900 ₽.
- Проверка: на счёте должно хватать гарантийного обеспечения на 3 контракта с запасом на колебания вариационной маржи.
У реальных контрактов стоимость шага может быть другой и, например, для фьючерсов на валюту или индекс меняться вместе с курсом. Подробно о ГО, вариационной марже и экспирации — в статье «Торговля фьючерсами на Мосбирже для начинающих».
Пример 3. Валютная пара на Форексе
На Форексе объём измеряется в лотах. Стандартный лот — 100 000 единиц базовой валюты. Для пар, где котируемая валюта — доллар США (например, EUR/USD), стоимость одного пункта составляет около $10 для лота 1,0, $1 — для 0,1 лота и $0,10 — для 0,01 лота.
- Капитал — $1 000, риск 1% — $10.
- Стоп-лосс — 25 пунктов. При лоте 0,01 убыток составит 25 × $0,10 = $2,5.
- Объём — $10 ÷ $2,5 = 4, то есть 0,04 лота.
- При условном курсе EUR/USD 1,1000 позиция — это 4 000 евро, около $4 400. При плече 1:10 под неё нужно около $440 маржи.
Видно, что плечо определяет только размер маржи, а риск задаётся стопом и объёмом. Предельное плечо для клиентов российских форекс-дилеров ограничено регулятором, а стоимость пункта для пар, где доллар не котируемая валюта, нужно пересчитывать — удобнее смотреть её в терминале MetaTrader. Подробнее об устройстве рынка — в статье «Форекс или фондовый рынок: что выбрать новичку».
Научитесь считать риск под присмотром наставника
На курсах fullinvest.ru управлению капиталом посвящены отдельные модули: на курсе «Прибыль на Форекс» — мани-менеджмент и расчёт лота в MetaTrader, на курсе «Биржевой старт с брокером БКС» — риск в акциях и фьючерсах Мосбиржи. На онлайн-консультациях наставник проверяет ваши расчёты на реальных сделках.
Соотношение риска и прибыли и процент прибыльных сделок

Риск-менеджмент — это не только ограничение убытков, но и соотношение между тем, что вы рискуете, и тем, что можете заработать. Его записывают как R:R (risk/reward): 1:2 означает, что потенциальная прибыль вдвое больше риска.
| Соотношение риск : прибыль | Минимальная доля прибыльных сделок для безубыточности |
|---|---|
| 1 : 1 | 50% |
| 1 : 1,5 | 40% |
| 1 : 2 | ≈ 33,3% |
| 1 : 3 | 25% |
Расчёт: доля для безубыточности = 1 ÷ (1 + R), где R — во сколько раз прибыль больше риска. Комиссии и проскальзывание в таблице не учтены, в реальности требуемая доля будет немного выше.
Пример: точность против соотношения
Трейдер А выигрывает в 60% сделок, но фиксирует прибыль слишком рано: средняя прибыль 500 ₽ при среднем убытке 1 000 ₽. На 10 сделках: 6 × 500 − 4 × 1 000 = −1 000 ₽. Трейдер Б выигрывает лишь в 40% сделок, но с соотношением 1:2: средняя прибыль 2 000 ₽ при убытке 1 000 ₽. На 10 сделках: 4 × 2 000 − 6 × 1 000 = +2 000 ₽. Высокий процент прибыльных сделок сам по себе ничего не гарантирует.
Как применять на практике
- Перед входом определите не только стоп, но и реалистичную цель — ближайший сильный уровень.
- Если до цели меньше, чем 1,5–2 расстояния до стопа, сделку разумнее пропустить.
- Не ставьте нереалистичные цели ради красивого соотношения: если цена редко доходит до цели, доля прибыльных сделок упадёт.
- Оценивайте соотношение по дневнику: важна не плановая, а фактическая средняя прибыль и средний убыток.
Как сделать простой калькулятор объёма позиции
Считать объём в голове перед каждой сделкой неудобно и рискованно: в спешке легко ошибиться на порядок. Проще один раз сделать таблицу в Excel или Google Таблицах и пользоваться ею постоянно.
Калькулятор для акций
- В ячейку A2 введите торговый капитал, в B2 — процент риска (например, 1).
- В C2 посчитайте риск в рублях: =A2*B2/100.
- В D2 введите цену входа, в E2 — цену стоп-лосса.
- В F2 посчитайте убыток на акцию: =ABS(D2-E2).
- В G2 введите количество акций в лоте.
- В H2 посчитайте количество лотов: =ROUNDDOWN(C2/(F2*G2);0).
Проверка на примере из статьи: капитал 100 000 ₽, риск 1%, вход 250 ₽, стоп 240 ₽, в лоте 10 акций. Таблица выдаст 1 000 ₽ риска, 10 ₽ убытка на акцию и 10 лотов.
Калькулятор для Форекса
Принцип тот же: риск в долларах делится на произведение размера стопа в пунктах и стоимости пункта для 0,01 лота. Результат — количество «микролотов», которое нужно разделить на 100, чтобы получить объём в лотах. Для EUR/USD при капитале $1 000, риске 1% и стопе 25 пунктов: 10 ÷ (25 × 0,10) = 4 → 0,04 лота. Для других пар стоимость пункта берите из терминала.
Практический совет: добавьте в таблицу столбец «стоимость позиции» и столбец «доля от капитала». Если позиция по расчёту получается больше, чем весь ваш капитал, значит, стоп слишком близкий и потребуется плечо, — стоит пересмотреть сделку.
Риск в просадке и после серии прибылей
Правило 1–2% — базовая настройка. Опытные трейдеры дополнительно меняют риск в зависимости от состояния счёта и собственной формы. Новичку достаточно двух простых принципов.
В просадке — снижайте риск
Если счёт в просадке на 5–10% от максимума, разумно временно снизить риск, например с 1% до 0,5% на сделку. Это замедляет потери, если проблема в стратегии или в вашем состоянии, и даёт время разобраться. Возвращайтесь к обычному риску, когда восстановите хотя бы часть просадки и убедитесь, что соблюдаете правила.
После серии прибылей — не повышайте риск резко
Серия удачных сделок создаёт ощущение, что вы «поняли рынок». Именно в этот момент велик соблазн рискнуть 5% вместо 1%. Если следующая сделка окажется убыточной, она может забрать прибыль нескольких предыдущих. Если хотите увеличить риск, делайте это постепенно и только на основе статистики за длительный период, а не после нескольких удачных дней.
Типичные ошибки в риск-менеджменте
- Расчёт риска от всего брокерского счёта, а не от торгового капитала.
- Одинаковый объём во всех сделках при разных стопах — риск в деньгах при этом скачет.
- Округление объёма вверх и «немного больше, потому что сетап хороший».
- Игнорирование общего риска: несколько открытых позиций по 2% в коррелированных инструментах.
- Увеличение объёма после серии убытков, чтобы быстрее отыграться.
- Отсутствие учёта комиссий и проскальзывания в расчётах.
- Отказ от правил после одной большой прибыли: «теперь можно рискнуть больше».
Подробнее о том, как эти и другие ошибки приводят к потере депозита, — в статье «Как начать торговать на бирже с нуля», где разобран пошаговый план старта, и в бесплатных материалах — учебнике по Форекс и мини-курсе по акциям и фьючерсам.
Шаблон правил риск-менеджмента для торгового плана
Ниже — пример, который можно адаптировать под себя. Значения условные, их нужно подобрать под ваш капитал, рынок и стратегию.
- Торговый капитал: сумма на торговом счёте, отделённая от остальных денег.
- Риск на сделку: 1% торгового капитала, пересчитывается каждый день от текущего баланса.
- Стоп-лосс: выставляется сразу после входа, по логике графика; перенос только в сторону уменьшения риска.
- Объём: рассчитывается по формуле и округляется вниз.
- Соотношение риск/прибыль: не хуже 1:2, иначе сделка пропускается.
- Общий риск открытых позиций: не более 4% капитала.
- Дневной лимит: две убыточные сделки подряд или минус 2% — стоп торговли на день.
- Месячный лимит: минус 8% — пауза и разбор всех сделок с наставником или самостоятельно.
- Дневник: каждая сделка записывается с планом, фактическим результатом и комментарием.
Как внедрить правила и не нарушать их
- Распечатайте правила или держите их перед глазами во время торговли.
- Перед каждой сделкой заполняйте короткий чек-лист: стоп, цель, риск в деньгах, объём.
- Используйте калькулятор объёма — простую таблицу с формулой, чтобы не считать в голове.
- Еженедельно проверяйте по дневнику, были ли нарушения, и записывайте их причины.
- Начинайте с демо-счёта или минимального объёма, пока не будете соблюдать правила автоматически.
Если тема управления риском кажется сложной, полезно пройти её последовательно — в рамках программы обучения. Программы курсов fullinvest.ru: программа курса по Форекс и программа курса по бирже.
Хотите выстроить систему управления капиталом?
Посмотрите, как проходит обучение, и выберите подходящий тариф на странице стоимости. Есть бесплатная пробная видеоконсультация — на ней можно разобрать ваш текущий подход к риску.
Частые вопросы
Что такое правило 1–2% в трейдинге?
Это ограничение: в одной сделке трейдер рискует не более 1–2% торгового капитала. Риск — сумма, которую вы потеряете при срабатывании стоп-лосса. При депозите 100 000 ₽ это 1 000–2 000 ₽ на сделку.
Как рассчитать объём позиции?
Объём = допустимый риск в деньгах ÷ убыток на единицу инструмента при срабатывании стопа. Для акций — убыток на одну акцию, для фьючерсов — стоимость движения цены до стопа на один контракт, для Форекса — стоимость пункта на выбранный лот, умноженная на размер стопа.
Где ставить стоп-лосс?
Там, где ваша торговая идея перестаёт работать: за уровнем поддержки или сопротивления, за локальным экстремумом, с учётом обычной волатильности инструмента. Стоп определяется логикой графика, а объём позиции подгоняется под стоп, а не наоборот.
Почему нельзя просто поставить стоп поближе, чтобы рисковать меньше?
Слишком близкий стоп часто срабатывает от обычных колебаний цены, даже если идея была верной. Правильнее поставить стоп по логике графика и уменьшить объём позиции так, чтобы риск остался в пределах 1–2%.
Какое соотношение риска и прибыли считается нормальным?
Многие трейдеры ориентируются на соотношение не хуже 1:2: потенциальная прибыль вдвое больше риска. При таком соотношении для безубыточности теоретически достаточно около 33% прибыльных сделок без учёта комиссий.
Нужно ли учитывать комиссии и проскальзывание?
Да. Комиссии брокера и проскальзывание при исполнении стоп-заявки увеличивают фактический убыток. При расчёте полезно закладывать небольшой запас: например, рассчитывать объём от риска чуть меньше 1%.
Итог
Риск-менеджмент для начинающих сводится к нескольким правилам: рискуйте не более 1–2% торгового капитала в сделке, ставьте стоп-лосс по логике графика до входа, рассчитывайте объём от расстояния до стопа и округляйте вниз, выбирайте сделки с соотношением риска и прибыли не хуже 1:2 и ограничивайте дневные потери. Формула одна для акций, фьючерсов и Форекса — меняется только способ посчитать стоимость движения цены. Эти правила не гарантируют прибыль, но позволяют пережить неизбежные серии убытков и продолжать учиться.
Остались вопросы по расчётам?
Напишите автору курсов в Telegram или MAX — контакты указаны на странице стоимости курсов. Пришлите свой пример сделки, и мы покажем, как правильно рассчитать объём и стоп.
Предупреждение о рисках. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Примеры расчётов условные, параметры реальных инструментов уточняйте в спецификациях и в терминале. Торговля на финансовых рынках сопряжена с высокими рисками. Использование кредитного плеча может привести к значительным убыткам, вплоть до полной потери вложенных средств. Обучение не гарантирует получения прибыли.


