Дивиденды на ИИС-3: куда падают выплаты и что с налогом
Дивиденды на ИИС-3 часто становятся сюрпризом: в ленте новостей «выплата», в приложении сумма появилась, а «на карту» снять без последствий нельзя. На 29.10.2026 разберём, куда реально падают выплаты, как стыкуется дивидендный налог с вычетами ИИС и чем дивидендный гэп на индивидуальном инвестиционном счёте отличается от спекуляции на обычном брокерском контуре.
Число счетов и общий вычет на взносы — в материале «ИИС-3: сколько счетов можно открыть». Общая рамка НДФЛ — в «Налоги трейдера в 2026». Досрочное закрытие ради «забрать накопленное» разбираем отдельно в статье про досрочное закрытие ИИС-3. Здесь фокус на дивидендной механике внутри ИИС-3 и на решениях, которые новичок принимает до отсечки.
 | Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. |  |
| Узнать больше! | Контакты для записи
на курс -     | Узнать больше! |
Куда зачисляются дивиденды на ИИС-3
По типовому режиму ИИС дивиденды по акциям, учитываемым на счёте, зачисляются на денежный остаток того же договора. Это не кэшбек на карту и не отдельный свободный кошелёк: деньги остаются в контуре ИИС. Дальше вы можете купить другие бумаги, подержать кэш или дождаться новой идеи по чек-листу — но вывод наружу подчиняется правилам договора и вне специальных исключений обычно означает прекращение ИИС с потерей льгот.
Точный маршрут выплаты зависит от брокера и эмитента. Смотрите уведомление о корпоративном действии и строку в отчёте: дата фиксации прав, дата зачисления, удержанный налог, комиссия если есть. Если сумма пришла «не туда» или задержалась, не распоряжайтесь соседним кэшем импульсивно — сначала сверка с поддержкой и регламентом. Ошибка адресации редко чинится повторным нажатием «вывести».
Практический вывод для планирования бюджета простой. Дивиденд на ИИС нельзя закладывать как платёж за отпуск или ипотечный взнос к конкретной календарной дате. Для семейной кассы используйте обычный брокерский счёт и подушку вне ИИС. ИИС-3 оставляйте под капитал, который вы сознательно согласны не трогать годами, включая реинвестированные выплаты.
- Обычный сценарий: дивиденд → денежный остаток того же ИИС.
- Иной маршрут — только если прямо описан брокером и договором, а не «как у друга».
- Свободный вывод «только дивидендов» как отдельную льготу для ИИС-3 по умолчанию не ждите.
Отдельно проверьте, как в вашем приложении подписан договор и тип счёта в момент покупки акции «под дивиденд». После обновлений интерфейса новички иногда покупают бумагу на обычном счёте, ожидая логики ИИС, или наоборот. Скрин статуса договора перед сделкой снижает эту путаницу почти до нуля и занимает меньше минуты.
Если дивиденд зачисляют частями или корректируют сумму после уточнения реестра, не воспринимайте первую цифру в ленте уведомлений как финал. Дождитесь строки в отчёте и только потом принимайте решение о реинвесте. Торговля на получении «ещё не финальной» суммы создаёт лишний шум и лишние комиссии.
Налог на дивиденды и вычеты ИИС: что не смешивать
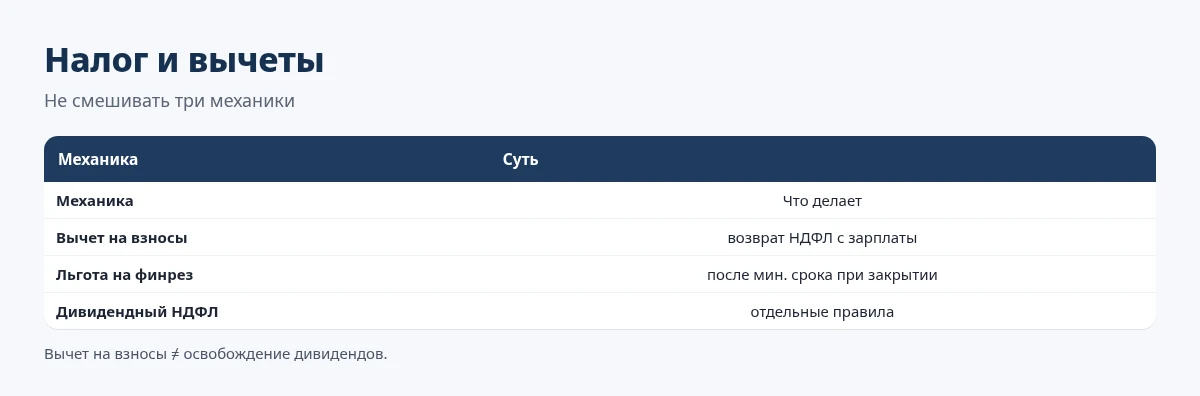
Здесь легко смешать три разные механики. Вычет на взносы возвращает часть уплаченного НДФЛ с подходящих доходов при взносах в пределах общего лимита — ориентир базы до 400 000 ₽ в год и возврат до 52 000 ₽ при 13% или до 60 000 ₽ при 15%, но не больше фактического НДФЛ. Льгота на положительный финансовый результат срабатывает при закрытии после минимального срока (пять лет для договоров 2024–2026). Дивидендный доход облагается по своим правилам НК, и налоговый агент часто удерживает налог при выплате.

Вычет на взносы не отменяет дивидендный налог и не делает квартальную выплату «уже оплаченной льготой». Льгота на финрез тоже не про текущие дивиденды «каждый квартал»: она про итог при закрытии после срока. Поэтому модель доходности ИИС «с дивидендами» должна включать налог на выплату отдельно от ожидаемого возврата по взносам. Иначе стратегия на бумаге систематически завышена.
| Механика | Что даёт | Чего не делает |
|---|---|---|
| Вычет на взносы | возврат НДФЛ с зарплаты/иного дохода в пределах лимита | не обнуляет дивидендный НДФЛ |
| Льгота на финрез | при закрытии после минимального срока | не про ежеквартальные выплаты «сейчас» |
| Дивидендный НДФЛ | удержание/учёт по правилам НК | не равен комиссии брокера и не заменяется вычетом |
Если дивиденд пришёл по бумаге на ИИС, а вы параллельно получаете вычет на взносы за тот же год, это не противоречие и не «двойная выгода в одном флаконе». Это две линии учёта. В налоговой папке заведите разные поля: взносы и подтверждения вычета отдельно, дивидендные строки отчёта отдельно. Через год сверка станет спокойнее, чем попытка вспомнить всё по скринам чата с брокером.
Полезно один раз выписать на лист три числа года: сумма взносов на ИИС и смежные продукты, ожидаемый вычет в пределах уплаченного НДФЛ, сумма дивидендов на ИИС до и после удержания. Когда три числа лежат рядом, пропадает иллюзия, что одно автоматически компенсирует другое. Этот лист кладите в ту же папку, где договоры и годовые отчёты.
При прогрессивной шкале НДФЛ фактическая картина удержаний может отличаться от «школьных» 13%. Ориентируйтесь на расчёт агента и свою совокупную базу, а не на чужой пример возврата 52 000 ₽. Для решений по взносам в конце года сначала посмотрите справки о доходах, затем уже добивайте лимит продуктов долгосрочных сбережений.
Реинвест внутри ИИС: правило вместо импульса
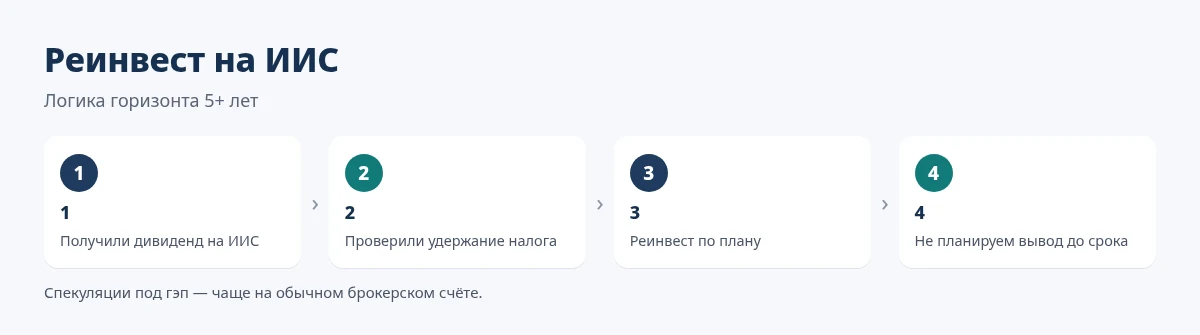
Для горизонта пять и более лет реинвест дивидендов внутри ИИС логичен: деньги остаются в режиме счёта, сложный процент работает без нарушения правил вывода. Но реинвест — это решение по правилу, а не автоматическая покупка той же бумаги, которая только что заплатила. Составьте простой регламент: за N дней после зачисления сумма либо уходит в заранее выбранный резерв кэша на ИИС, либо распределяется по чек-листу качества и целевым долям портфеля.
Импульс «документнули — сразу купить ещё» часто ухудшает структуру. Бумага могла вырасти к отсечке, доля эмитента уже завышена, а идея реинвеста была только эмоциональной. Спокойнее сначала обновить таблицу долей, затем действовать. Если чек-листа качества нет, лучше временно подержать кэш на ИИС, чем закрепить случайную покупку на годы.
Отдельно решите, какую долю дивидендного потока вы вообще хотите реинвестировать агрессивно. Иногда разумнее копить кэш внутри ИИС под следующую плановую докупку по стратегии, а не реагировать на каждую выплату. Плановая докупка с датой и тикером из списка лучше хаотичных микросделок после каждого корпоративного действия.
Правило реинвеста можно сделать совсем конкретным: например, «дивиденды копятся до порога X рублей, затем распределяются по списку тикеров с целевыми долями; если порог не достигнут к концу квартала — оставляем кэш». Такая формулировка снимает необходимость принимать микрорешение после каждой выплаты и снижает число случайных сделок.
Если стратегия ИИС — в основном облигации и широкие фонды, дивидендный поток акций не обязан немедленно возвращаться в те же акции. Иногда логичнее усилить облигационную часть или резерв под просадку. Главное — чтобы решение следовало из регламента портфеля, а не из настроения в день зачисления.
Дивидендный гэп: почему ИИС для охоты за событием плох
Охота за дивидендным гэпом на ИИС обычно хуже, чем на обычном брокерском счёте. Даже если спекулятивная идея сработала, результат остаётся внутри режима ИИС: свободно вывести «победу» без последствий для договора нельзя. Вы получаете все ограничения долгосрочного счёта и ни одного преимущества короткого событийного трейда. Для таких идей чаще подходит обычный контур с жёстким риском и дневным лимитом убытка.
Перед любой покупкой «под дивиденд» на ИИС задайте четыре вопроса. Понятна ли дата отсечки и ликвидность бумаги? Заложен ли налог и издержки в расчёт? Готовы ли вы не выводить результат годы? Не ломает ли идея целевые доли портфеля? Если на третий вопрос ответ «нет», бумага под событие не для ИИС. Этот фильтр отсекает большую часть дорогих недоразумений новичка.
- Оценили дату отсечки, гэп и ликвидность без иллюзии «лёгких денег».
- Посчитали налог и комиссии в рублях, а не только дивидендную доходность в процентах.
- Подтвердили, что счёт — тот, с которого готовы не выводить капитал годами.
- Если нужен быстрый вывод результата — выбрали обычный брокерский счёт, а не ИИС-3.
Ещё один аргумент против гэпа на ИИС — психология горизонта. Событийная сделка учит быстрому результату, а ИИС требует терпения. Смешивая эти режимы на одном договоре, вы подтачиваете собственную дисциплину «не выводить». Через несколько циклов рука сама тянется к кнопке вывода, даже когда налог и льготы уже на кону.
Если очень хочется учиться на дивидендных событиях, выделите маленький лимит риска на обычном счёте и ведите отдельный журнал. ИИС при этом пусть работает по своему календарю взносов и реинвеста. Разделение контуров здесь такой же навык, как разделение торгового депозита и подушки безопасности.
Купоны и иные выплаты: уточнения до покупки
Купоны облигаций на ИИС чаще тоже остаются в контуре счёта, но детали выпуска и брокера нужно читать отдельно. Не переносите правило «как с дивидендом акции X» на облигацию Y. Перед покупкой откройте карточку инструмента и регламент: куда падает купон, как отражается в отчёте, есть ли особенности по валюте или налоговому агенту. Одна лишняя минута чтения экономит неделю переписки с поддержкой.
Если на ИИС появляются иностранные бумаги или выплаты в валюте, налоговый и валютный контур усложняется. Не опирайтесь на пересказ из чата: смотрите отчёт агента и актуальные разъяснения. Для новичка часто спокойнее сначала освоить рублёвые выплаты по понятным эмитентам, чем смешивать несколько режимов в одном учебном году. Сложность отчётности — тоже риск процесса, не только риск цены.
Корпоративные действия вроде амортизации, оферт и частичных погашений тоже могут порождать денежные зачисления. Их природа не равна дивиденду, хотя в приложении «просто пришли деньги». В журнале помечайте тип выплаты. Иначе через год вы не поймёте, что было реинвестируемым дивидендом, а что — возвратом номинала или иным событием.
Перед покупкой облигации на ИИС сложите полный расход: грязная цена с НКД, комиссия и понимание, куда ляжет купон. Иначе «понятная» идея по купонной ставке разваливается при первом же списании. Связка цены и НКД подробнее разобрана в других материалах сайта про облигации; здесь важно лишь не тащить на ИИС инструмент, чей денежный поток вы не можете объяснить.
Учёт, отчёты и сверка зачислений
Минимальный учёт дивидендов на ИИС умещается в таблицу: тикер, счёт/договор, дата отсечки, дата зачисления, сумма начислено, налог удержан, сумма на остаток, решение по реинвесту, скрин/строка отчёта. Раз в квартал сверяйте таблицу с брокерским отчётом. Расхождение — повод уточнить у брокера, а не «подправить» цифру под ожидание.
Перед сезоном деклараций эти строки экономят часы. Даже если 3‑НДФЛ по конкретным дивидендам не понадобится, понимание картины года помогает не смешать ИИС и обычный счёт. Соседняя тема документов по убыткам и отчётам — в материале «Справка об убытках у брокера»; навык вовремя скачать и сохранить файл общий.
Если у вас несколько ИИС-3, не суммируйте дивиденды «в уме» без привязки к договору. Выплата на счёте A не чинит кассовую дыру на счёте B и не увеличивает лимит вычета на взносы. Сводка по договорам в одной папке снижает риск открыть лишний счёт или превысить взносы, о чём мы писали в разборе числа ИИС-3.
Раз в год, лучше не в апрельский аврал, экспортируйте историю дивидендных строк и положите файл рядом с годовым отчётом. Даже простая CSV-выгрузка потом быстрее отвечает на вопрос «что именно пришло на ИИС», чем переписка с поддержкой. Хранение файлов — часть сохранения льготного режима, а не бюрократия ради бюрократии.
Если брокер изменил формат отчёта, один раз заново найдите дивидендную строку и сохраните скрин легенды. Через полгода обновлённый интерфейс снова станет «непонятным», и вы потеряете вечер на поиск. Маленькая памятка в папке экономит этот вечер.
Типичные ошибки вокруг дивидендов на ИИС-3
Самые частые ошибки звучат просто. Ждать свободный вывод только дивидендов. Считать, что вычет на взносы уже «закрыл» дивидендный налог. Играть гэп на ИИС, как на обычном счёте. Реинвестировать импульсивно в ту же бумагу без фильтра долей. Обещать семье перевод выплаты к дате отпуска. Каждая ошибка лечится одним правилом в регламенте, а не сменой всей стратегии.
Отдельно опасен сценарий «закрою ИИС досрочно, заберу дивиденды и взносы». Перед таким решением пересчитайте возврат вычетов и потерю льготы на доход — см. «Досрочное закрытие ИИС-3». Часто дешевле найти кэш вне ИИС, чем ломать пятилетний горизонт ради накопившегося дивидендного остатка. Письменный расчёт на одной странице здесь обязателен.
- Ожидание карточного кэша из дивидендов ИИС.
- Смешение вычета на взносы и дивидендного НДФЛ.
- Событийный гэп на ИИС вместо обычного счёта.
- Импульсный реинвест без целевых долей.
- Досрочное закрытие ради выплат без расчёта потерь льгот.
В дневнике заведите поле «хотелось вывести дивиденд: да/нет». Раз в квартал честно посмотрите, как часто возникал импульс. Если «да» повторяется, усиливайте подушку вне ИИС и уменьшайте ожидания от счёта как от кассы. Дисциплина горизонта важнее поиска бумаги с «красивой» дивидендной доходностью.
Не лечите ошибку ожидания вывода тем, что открываете второй ИИС «поудобнее». Второй договор не создаёт свободный дивидендный кэш и усложняет учёт взносов. Сначала закройте кассовую потребность обычным счётом и подушкой, затем уже думайте о числе ИИС. Иначе вы размножаете административную нагрузку вместо решения исходной задачи.
Практика горизонта и когда помогает обучение
Рабочий порядок на октябрь 2026 такой. Сначала разделите кассу и ИИС: расходы жизни не финансируются дивидендами льготного счёта. Затем настройте таблицу выплат и правило реинвеста. Потом уже выбирайте бумаги с дивидендным потоком, совместимым с пятилетним горизонтом. Событийные идеи держите на обычном счёте. Раз в квартал сверяйте отчёт и обновляйте доли.
Если путаете налог, вычет и режим вывода, имеет смысл закрыть базу с наставником или структурированным курсом. Для практики на Мосбирже логична программа «Биржевой старт с брокером БКС»: счёт, заявки, отчёт и риск до сложных конструкций. Валютный контур — «Прибыль на Форекс». Сравнивайте договор и программу до оплаты; ориентиры форматов — на странице стоимости. Обучение не гарантирует доходности и не заменяет чтение отчёта брокера.
Наконец, не оценивайте ИИС только по сумме дивидендов за квартал. Счёт работает связкой: взносы и вычет, горизонт, налог на выплаты, реинвест, отсутствие импульсивного вывода. Когда эти части согласованы, дивиденд становится понятным элементом процесса. Когда не согласованы, любая крупная выплата провоцирует решение, которое ломает льготу.
Перед тем как записываться на курс, сформулируйте один точный вопрос по дивидендам и ИИС: например, «как читать строку выплаты в отчёте брокера» или «как стыковать вычет и дивидендный налог в годовой сверке». Точный вопрос делает обучение прикладным. Размытый запрос «хочу больше доходности с ИИС» обычно приводит к пассивному просмотру без изменения процесса.
В первые 30 дней после настройки регламента не усложняйте портфель новыми дивидендными идеями. Дайте таблице выплат и правилу реинвеста поработать на уже имеющихся бумагах. Когда процесс станет скучным и понятным, можно осторожно добавлять эмитентов. Скучный процесс на ИИС — признак здоровья, а не скуки рынка.
Сверьте также свой личный календарь крупных расходов на год с календарём ожидаемых дивидендов на ИИС. Если пики расходов совпадают с надеждой «сниму выплаты», заранее усильте подушку вне ИИС. Надежда на льготный счёт как на кассу — главный источник досрочных закрытий, а не «плохая бумага».
Когда дивидендный поток станет заметным относительно взносов, не повышайте автоматически риск портфеля. Больший кэш на ИИС после выплат — повод обновить доли и лимиты на эмитента, а не увеличить агрессивность сделок. Сохранив горизонт, вы сохраняете смысл самого инструмента ИИС-3.
Если сомневаетесь, оставлять ли конкретную дивидендную бумагу на ИИС или перенести идею на обычный счёт, сравните два сценария на одной странице: горизонт удержания, потребность в выводе, налоговый контур и влияние на доли. Письменное сравнение обычно быстрее ставит точку, чем недельные сомнения в голове.
Подводя итог практики до блока вопросов: дивиденд на ИИС-3 — это внутренний денежный поток долгосрочного договора. С ним работают через зачисление на остаток, налог по своим правилам, регламент реинвеста и отказ от кассовых фантазий. Всё, что требует быстрых денег, живёт вне ИИС. Такой каркас совместим и с самостоятельным учётом, и с обучением на базе брокера БКС.
Ещё один спокойный приём — назначить «дивидендный день» раз в месяц: только сверка зачислений, обновление таблицы и решение по реинвесту по регламенту, без новых покупок «с улицы». Когда день зафиксирован в календаре, меньше соблазна реагировать на каждое уведомление о выплате мгновенной сделкой. Процесс становится предсказуемым, а предсказуемость на ИИС дороже скорости.
На горизонте нескольких лет вы оцените ИИС не по тому, насколько эффектно выглядела отдельная дивидендная история, а по тому, удалось ли сохранить договор без досрочного закрытия, соблюдать лимит взносов и не смешивать кассу с льготным счётом. Дивиденды в этой картине — полезный, но подчинённый элемент. Держите их на этом месте, и инструмент перестанет провоцировать импульсивные решения. Именно этот приоритет отличает зрелую работу с ИИС от погони за красивой дивидендной историей одного квартала.
Хотите разобрать тему на практике с наставником?
Курсы «Прибыль на Форекс» и «Биржевой старт с брокером БКС» — стоимость и форматы.
Частые вопросы
Куда падают дивиденды на ИИС-3?
Как правило, на денежный остаток того же ИИС, где учитывались акции. Это не перевод на банковскую карту и не отдельный «свободный» кошелёк. Дальше вы можете реинвестировать внутри счёта или держать кэш, но вывод денег подчиняется режиму ИИС и обычно означает прекращение договора с потерей льгот.
Можно ли вывести только дивиденды?
Обычно нет как отдельной льготной операции. Режим ИИС-3 не предполагает свободного снятия «только дивидендной части» без последствий для договора. Точный регламент смотрите у брокера, но по умолчанию рассчитывайте, что дивиденд остаётся внутри счёта до закрытия по правилам.
Отменяет ли вычет на взносы налог с дивидендов?
Нет. Вычет на взносы, льгота на положительный финансовый результат при закрытии после срока и дивидендный НДФЛ — разные нормы НК РФ. Вычет на взносы не превращает дивиденд в безналоговый доход. Планируя доходность, закладывайте налог отдельно.
А купоны облигаций?
Чаще купоны тоже зачисляются на денежный остаток ИИС, но детали зависят от выпуска и условий брокера. Не переносите ожидания с одной бумаги на все выплаты. Перед покупкой облигации на ИИС уточните, куда падает купон и как он отражается в отчёте.
Нужна ли 3-НДФЛ по дивидендам с ИИС?
Зависит от того, как налоговый агент удержал и отразил выплату, и от вашей общей ситуации за год. Ориентируйтесь на отчёт брокера и актуальные разъяснения ФНС, а не на чужой кейс из чата. Если агент удержал налог полностью, отдельная декларация по этой выплате может не понадобиться — но сверка всё равно нужна.
Как связано с числом ИИС?
Лимит до трёх ИИС-3 и общий вычет на взносы разобраны в статье про то, сколько ИИС-3 можно открыть. Дивиденд на одном из счетов не увеличивает лимит вычета и не создаёт отдельного права на свободный вывод. Учёт взносов и учёт дивидендов лучше вести разными колонками одной налоговой папки.
Итог
На ИИС-3 дивиденды обычно остаются на денежном остатке того же счёта. Вычет на взносы не обнуляет дивидендный налог, а льгота на финрез не про ежеквартальные выплаты. Планируйте реинвест правилом, а не импульсом, и не используйте ИИС для охоты за гэпом с быстрым выводом результата.
Ведите таблицу зачислений, держите кассу вне ИИС и сверяйте отчёты. Если нужна системная практика рынка и работы со счётом, опирайтесь на «Биржевой старт с БКС» и актуальные тексты НК РФ с регламентом брокера на дату решения. Дивиденд на льготном счёте — часть долгосрочного процесса, а не замена зарплаты.
Готовы начать обучение с упором на практику и контроль риска?
Выберите программу на странице стоимости.
Предупреждение о рисках. Материал обзорный на 29.10.2026 и не является налоговой, инвестиционной или юридической консультацией. Нормы НК РФ, указания Банка России и правила брокера меняются — сверяйте актуальные тексты. Торговля связана с риском потери средств. Обучение не гарантирует результата.


