Досрочное закрытие ИИС-3: что теряете и как посчитать
Досрочное закрытие ИИС-3 кажется простым способом «забрать деньги», пока не посчитаешь возврат вычетов и потерю льготы на доход. На 29.10.2026 разберём, что именно теряется при закрытии раньше срока, как прикинуть сумму возврата на учебном примере, какие исключения существуют и какие альтернативы есть, если нужна ликвидность без разрыва договора.
Сколько счетов можно держать и как устроен общий вычет — в «ИИС-3: сколько счетов можно открыть». Дивиденды внутри ИИС — в материале про дивиденды на ИИС-3. Здесь фокус на решении закрыть договор раньше минимального срока и на цене этого решения.
 | Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. |  |
| Узнать больше! | Контакты для записи
на курс -     | Узнать больше! |
Что происходит при досрочном закрытии
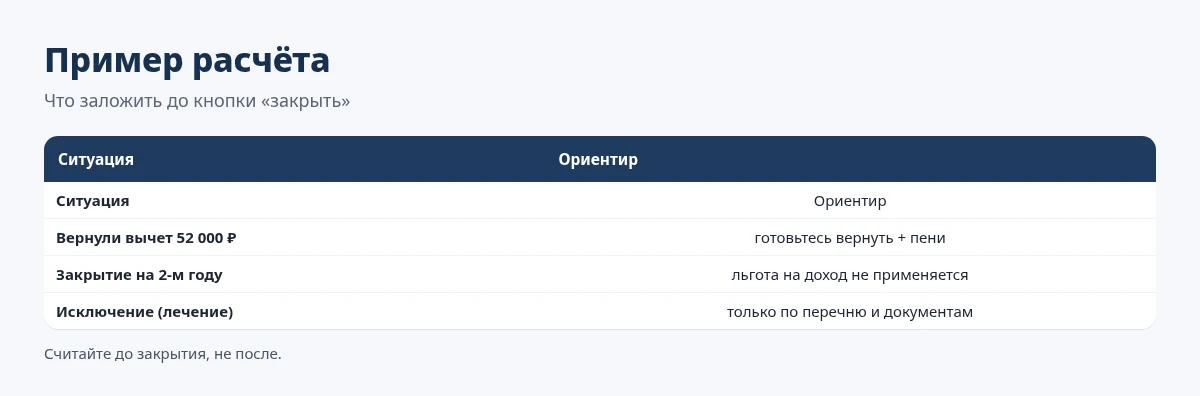
При закрытии ИИС-3 до истечения минимального срока договор прекращается, активы продаются или переводятся по правилам брокера, а режим налоговых льгот, как правило, ломается. Вы больше не удерживаете счёт «до срока» для льготы на положительный финансовый результат. Уже заявленные и полученные вычеты на взносы обычно нужно вернуть.
Для договоров, открытых в 2024–2026 годах, ориентир минимального срока — пять лет от даты договора. Если счёт открыт 10 марта 2025 года, досрочным будет закрытие раньше 10 марта 2030 года. Календарь привязан к дате договора, а не к «году, когда впервые услышали про ИИС».
Частичный вывод денег в бытовом смысле для ИИС-3 обычно недоступен без прекращения договора. Поэтому фраза «сниму часть на ремонт, остальное подержится» на практике часто означает полное закрытие. Если ремонт реален, источник денег должен быть вне ИИС: банковская подушка или обычный брокерский счёт.
Закрытие — не мгновенная кнопка «все деньги на карте сегодня». После продажи бумаг работает обычный цикл расчётов, затем вывод. Если срок кассы жёсткий, читайте также материал про T+1 и вывод. Налоговые последствия и операционные сроки здесь накладываются друг на друга.
Если на ИИС лежит не только кэш, но и бумаги, закрытие включает решение: продать всё в рынок или воспользоваться доступными вариантами перевода активов по правилам брокера при прекращении договора. Условия различаются; до поручения уточните список шагов в поддержке. Иначе к налоговой цене решения добавится лишнее проскальзывание и задержка.
Пока договор жив, дивиденды и купоны продолжают жить в логике ИИС. После закрытия этот контур исчезает. Не планируйте «закрою после ближайшей дивидендной выплаты и сразу выведу дивиденд на карту» как безболезненный сценарий: закрытие всё равно пересчитает льготы по своим правилам. Планирование «под дивиденд» не отменяет возврат вычетов при закрытии.
Возврат вычетов: учебный расчёт
Учебный пример. За 2024 год вы внесли на ИИС 400 000 ₽ и получили вычет, вернув 52 000 ₽ НДФЛ при ставке 13%. За 2025 год внесли ещё 400 000 ₽ и снова вернули 52 000 ₽. В 2026 году закрываете счёт досрочно. Грубо к возврату могут встать 104 000 ₽ вычетов, плюс пени за период пользования деньгами бюджета. Цифры примера учебные; ваш НДФЛ и факт вычета могли быть меньше.

Пени считают от срока, когда вычет был получен, до момента возврата — по правилам НК. Даже если «тело» вычета 104 000 ₽, итоговая сумма к уплате может оказаться выше. Перед закрытием имеет смысл запросить порядок расчёта у налогового консультанта или опираться на актуальную механику отражения в декларации, а не на чужой скрин из соцсети.
Отдельно оцените налог на финансовый результат при закрытии. Без льготы на доход положительный результат может облагаться НДФЛ в общем порядке через налогового агента или декларацию — как настроено у брокера и какой у вас режим. Закрытие «в плюсе» без льготы и с возвратом вычетов может съесть заметную долю видимой прибыли.
Сведите три числа на одном листе: сумма к возврату по вычетам (оценка), оценка пеней, оценка НДФЛ на результат при закрытии без льготы. Сравните с суммой, которую реально выведете после продажи активов. Если после вычитания этих статей «срочная нужда» закрывается лишь частично, досрочное закрытие плохо решает задачу.
Уточним пример. Если в один из годов взнос был 200 000 ₽, а не 400 000 ₽, и вычет составил 26 000 ₽, в сумму к возврату войдёт эта меньшая цифра — но пени всё равно могут набежать. Не копируйте чужие 52 000 ₽ на каждый год: берите факты из своих деклараций и уведомлений о вычете. Фактические возвраты надёжнее любых круглых цифр из чужих примеров.
Если вычет заявляли, но фактически НДФЛ к возврату был меньше базы (мало удержанного налога), возвращать нужно то, что реально получили. Путаница «лимит 52 000» и «факт возврата» приводит к завышенной или заниженной оценке. Сверьте банковские зачисления возвратов НДФЛ по годам.
Исключения и особые случаи
Отдельные основания — в том числе связанные с оплатой дорогостоящего лечения по перечню — могут предусматривать особый порядок без потери льгот. Это не безграничный список «любая болезнь» и не любой чек из клиники. Нужны основание из актуального перечня и документы установленного образца.
Не обещайте себе исключение заранее без проверки документов. Сначала соберите подтверждения, затем уточните у брокера и, при необходимости, у налогового консультанта, как операция будет отражена. Иначе можно закрыть счёт в расчёте на исключение и обнаружить обычный возврат вычетов.
Смерть владельца и ряд других редких ситуаций регулируются отдельно. Родственникам и наследникам нужно опираться на официальные инструкции брокера и нотариальные процедуры, а не на общие статьи. Здесь мы не разбираем наследственный кейс детально: слишком много индивидуальности.
Если сомневаетесь, попадает ли ваш случай под исключение, не закрывайте счёт «на всякий случай». Сначала получите письменное понимание порядка. Закрытый договор обратно не собирается кнопкой отмены.
Документы для исключения готовьте до закрытия, а не после. После прекращения договора восстановить льготную логику сложнее. Если перечень требует определённых справок и сроков, закладывайте время на их получение в план кассы. Срочность бытового платежа плохо совместима с ожиданием медицинской или иной документации. Срочный бытовой платёж и долгий сбор справок плохо совмещаются.
Альтернативы закрытию
Первая альтернатива — обычный брокерский счёт и банковская подушка для расходов. Если ИИС уже открыт, новые «короткие» деньги лучше не тащить на него. Вторая — уменьшить взносы в текущем году до нуля, сохранив договор. Третья — пересмотреть расходы и найти ликвидность без разрыва льготного режима.
Продажа части бумаг внутри ИИС без вывода денег не равна снятию на карту. Деньги останутся на ИИС и могут быть реинвестированы. Это помогает сменить состав портфеля, но не чинит кассовый разрыв в быту. Для кассы нужен контур вне ИИС.
Перевод ИИС к другому брокеру — альтернатива, если проблема в сервисе, а не в нехватке денег. Корректный перевод сохраняет режим; закрытие с переоткрытием — нет. Не создавайте лишний договор сверх лимита в три ИИС-3 на время перевода.
Если сумма на ИИС небольшая, а возврат вычетов сопоставим с ней, иногда рациональнее закрыть и зафиксировать урок. Если сумма крупная и до конца срока осталось меньше года, часто дешевле найти ликвидность иначе. Решение должно опираться на таблицу чисел, а не на раздражение рынком.
Ещё один путь — заемные средства или отсрочка расхода, если цена процентов ниже цены возврата вычетов и потери льготы. Это не универсальный совет, а предмет сравнения чисел. Условный пример: закрытие стоит около 80 000 ₽ с учётом пеней и налогов; кредит на 6 месяцев стоит заметно меньше — тогда кредит может быть дешевле разрыва ИИС. Считайте оба варианта на бумаге.
Как принять решение: пошагово
Шаг 1: выпишите дату открытия и дату минимального срока. Шаг 2: соберите суммы вычетов по годам. Шаг 3: оцените пени и НДФЛ при закрытии. Шаг 4: оцените, сколько денег реально понадобится на карте и когда. Шаг 5: сравните с альтернативами. Шаг 6: только потом подавайте поручение на закрытие.

Учебный пример сравнения. Нужно 300 000 ₽ через месяц. На ИИС 450 000 ₽, до конца пяти лет — 18 месяцев, вычеты к возврату около 70 000 ₽ плюс пени. Если подушка и обычный счёт дают собрать 300 000 ₽ без ИИС, закрытие ради удобства обойдётся дорого. Если альтернатив нет и речь о критическом платеже, закрытие может быть вынужденным — но это должно быть видно в цифрах.
Согласуйте с брокером порядок продажи активов: рыночными заявками, лимитками, сроки. Плохое исполнение при закрытии добавляет проскальзывание к налоговой цене решения. Для крупного портфеля разумно заранее продумать, как распродавать без лишнего влияния на цену — в том числе понимая ограничения стакана и, при необходимости, РПС.
После закрытия сохраните отчёты, справки и подтверждения возврата вычетов. Они понадобятся при сверке с ФНС. Папка документов здесь такая же важная, как при открытии и ежегодных взносах.
На шаге оценки НДФЛ на результат возьмите приблизительный финансовый результат: продажи минус покупки и комиссии по отчёту. Умножьте положительный результат на применимую ставку как грубую оценку. Это не замена расчёту агента, но порядок величины показывает, «дорого» закрытие или «приемлемо» относительно нужной суммы на карте. Порядок величины уже помогает сравнить закрытие с альтернативами.
Типичные ошибки
Ошибка первая — закрывать ИИС как обычный брокерский счёт без расчёта вычетов. Вторая — считать, что «сниму часть». Третья — закрывать под эмоцией просадки рынка. Четвёртая — не проверить исключения документально. Пятая — открыть новый ИИС сразу после закрытия, не разобрав лимит счетов и цели.
Другие ошибки: игнорировать пени; путать перевод и закрытие; продавать всё рыночными заявками в неликвидный час; не закладывать T+1 до денег на карте; надеяться, что брокер «сам как-нибудь сохранит льготу». Большинство ошибок лечится таблицей из трёх налоговых чисел и кассовым планом вне ИИС.
Отдельно опасна привычка тащить на ИИС деньги, которые через полгода понадобятся на обучение, ремонт или отпуск. Такой взнос с высокой вероятностью заканчивается досрочным закрытием. Фильтр простой: на ИИС — только деньги с горизонтом не короче минимального срока договора.
Ошибка «закрыть один из трёх ИИС, потому что он маленький» тоже требует расчёта: маленький счёт может нести вычеты прошлых лет. Размер активов сегодня не равен налоговой цене закрытия. Смотрите историю вычетов по этому договору, а не только текущую оценку портфеля. Налоговая история договора важнее его текущего «веса» в портфеле.
Практика и обучение
Если решение неочевидно, разберите его с налоговым консультантом или на практической консультации с цифрами взносов и дат. Курсы «Биржевой старт с брокером БКС» и программы на странице стоимости полезны, когда после них у вас появляется регламент: что можно держать на ИИС, а что нельзя.
Связка статей для полного контура: число счетов и вычет (ИИС-3: сколько счетов можно открыть), дивиденды (дивиденды на ИИС-3), досрочное закрытие (эта статья), вывод после продажи (T+1 и вывод). Читать один материал без соседних легко: тогда в голове остаётся «ИИС = счёт с которого иногда снимают».
После любого стрессового эпизода, когда хотелось закрыть ИИС, зафиксируйте причину и источник ликвидности, который спас ситуацию — или которого не хватило. Это улучшает устройство подушки сильнее, чем новый поиск «идеальной бумаги для ИИС».
Практический минимум: один файл с датой договора, таблицей взносов и вычетов, оценкой пеней и списком альтернатив. Пока файла нет, решение о закрытии преждевременно. Такой файл занимает час и часто отменяет импульсивное поручение. Пока файла нет, кнопка закрытия в приложении должна подождать.
Сравните досрочное закрытие с «потерей» в просадке рынка. Просадка 10% на портфеле 500 000 ₽ — это 50 000 ₽ бумажного минуса, который может восстановиться, если горизонт жив. Возврат вычетов 70 000 ₽ плюс пени — уже денежный факт. Иногда инвесторы закрывают ИИС именно из‑за просадки и платят налоговую цену поверх рыночной. Разделяйте рыночный минус и налоговый минус закрытия.
Если до конца минимального срока осталось, например, 8 месяцев, а нужная сумма на карте покрывается без ИИС на 70%, часто разумнее закрыть кассовый разрыв временно из других источников и дотянуть срок. Восемь месяцев дисциплины дешевле повторного набора льготного горизонта с нуля. Решение снова сводится к сравнению дат и сумм.
После вынужденного закрытия не торопитесь открывать новый ИИС на следующий день «чтобы восстановить». Сначала восстановите подушку и обычный брокерский контур, затем решите, нужен ли новый договор и с какой датой. Иначе цикл «взнос → кассовый разрыв → закрытие» повторится на новом счёте.
Брокер как налоговый агент отразит операции по своим правилам, но ответственность за возврат вычетов и декларацию лежит на налогоплательщике. Не ждите, что одно уведомление в приложении закроет все вопросы с ФНС. Заложите время на сверку после закрытия в своём налоговом календаре.
Разберём ещё один учебный кейс. Договор открыт 15 января 2025 года, минимальный срок — 15 января 2030 года. На ноябрь 2026-го на счёте 620 000 ₽, вычеты получены за 2025 год — 45 000 ₽, за 2026 год вычет ещё не заявляли. Нужно 200 000 ₽ на оплату обучения через два месяца. Если закрыть сейчас, к возврату встанут около 45 000 ₽ плюс пени, плюс возможный НДФЛ на прирост. Если за два месяца собрать 200 000 ₽ с зарплаты и обычного счёта, ИИС продолжает жить до 2030 года. Кейс показывает, что «на счёте денег хватает» не равно «закрытие дешевле альтернативы».
При нескольких ИИС закрытие одного договора не обнуляет остальные, но влияет на психологию и на учёт. После закрытия обновите сводную таблицу счетов: сколько договоров осталось, какие даты сроков, какие вычеты «висят» в истории. Без обновления таблицы легко ошибиться в лимите при следующем открытии. Обновлённая таблица защищает и от случайного четвёртого договора.
Если закрытие связано с разводом, разделом имущества или иными юридическими событиями, налоговая логика ИИС не отменяется автоматически. Такие кейсы требуют очной юридической и налоговой оценки. Обзорная статья фиксирует только базовую механику досрочного прекращения договора для типичного частного инвестора. Базовая статья не заменяет индивидуальную юридическую схему.
Не используйте прогноз доходности «рынок вырастет и всё отобьёт» как аргумент закрыть сейчас и переоткрыть позже. Переоткрытие запускает новый срок. Потерянные годы горизонта и возврат вычетов — конкретные издержки; будущая доходность — неизвестная. В решении о закрытии опирайтесь на известные суммы, а не на оптимистичный сценарий рынка. Известные издержки закрытия весят больше неизвестной будущей доходности.
В день, когда решение созрело, ещё раз перечитайте дату договора и сумму вычетов вслух. Импульс «кнопка закрытия» часто приходит вечером после новостей. Техническая пауза до следующего рабочего дня с повторной сверкой таблицы снижает число решений, о которых жалеют через неделю. Пауза не запрещает закрытие — она убирает случайность. Повторная сверка на следующий рабочий день — дешёвый предохранитель.
Связка с кассовым планированием: заведите на обычном счёте целевой резерв под крупные расходы ближайших 12 месяцев и запретите себе финансировать этот резерв с ИИС. Тогда вопрос досрочного закрытия будет возникать реже. ИИС останется инструментом горизонта, а не аварийным источником ликвидности. Чем реже ИИС используют как кассу, тем реже встаёт вопрос досрочного закрытия.
Ещё один числовой ориентир. Предположим, до конца срока 3 года, портфель 800 000 ₽, суммарные полученные вычеты 90 000 ₽. Даже без пеней и без НДФЛ на прирост «входной билет» закрытия — порядка 90 000 ₽. Это 11,25% от текущей оценки портфеля. Вопрос звучит так: есть ли альтернативный способ достать нужную ликвидность дешевле, чем потеря 11% плюс пени. Если да — закрытие откладывают.
При расчёте не забывайте комиссии продажи и возможный дисконт к рыночной цене при срочной распродаже. Учебный пример: продажа на 500 000 ₽ с суммарным проскальзыванием и комиссиями 0,4% съедает 2 000 ₽. На фоне вычетов это мелочь, но в полной таблице издержек строка должна быть. Полная таблица снижает иллюзию, что «налоговая цена — единственная».
Если брокер предлагает «закрыть ИИС» мастером в приложении, всё равно пройдите свою таблицу до нажатия. Мастер оптимизирован под завершение договора, а не под защиту вашей налоговой выгоды. Ответственность за решение остаётся на владельце счёта. Интерфейс не считает пени за вас в понятной бытовой форме.
Для семейного бюджета полезно заранее объявить правило: ИИС не источник оплаты отпуска и ремонта. Когда правило известно всем, кто влияет на крупные траты, давление «сними со счёта» снижается. Организационная договорённость здесь работает не хуже любого налогового лайфхака.
После статьи составьте одностраничный план «что делать, если понадобятся деньги»: 1) банковская подушка; 2) обычный брокерский счёт; 3) перенос расхода; 4) только потом оценка закрытия ИИС с таблицей вычетов. Порядок пунктов важнее красивой формулировки. Первый же кризис проверит, живёт ли план.
Если после всех расчётов закрытие всё же неизбежно, зафиксируйте дату поручения, список проданных активов, сумму вывода и отдельно сумму вычетов к возврату. Этот короткий протокол потом ускорит разговор с налоговым консультантом и снизит риск забыть одну из лет вычета. На этом этапе аккуратность важнее скорости нажатия кнопки в приложении.
Чтобы поднять качество решения, соберите в одной таблице шесть строк: дата договора; дата минимального срока; сумма взносов по годам; сумма фактически полученных вычетов по годам; оценка пеней; оценка НДФЛ на результат при закрытии без льготы. Рядом укажите сумму, которая нужна на карте, и дату, к которой она нужна. Если таблица показывает, что налоговая цена закрытия больше половины нужной суммы, ищите ликвидность иначе. Если налоговая цена мала относительно критического платежа и альтернатив нет, закрытие становится вынужденным и осознанным, а не импульсивным.
Хотите разобрать тему на практике с наставником?
Курсы «Прибыль на Форекс» и «Биржевой старт с брокером БКС» — стоимость и форматы.
Частые вопросы
Можно ли закрыть ИИС-3 досрочно?
Да, договор обычно можно закрыть раньше минимального срока, но это почти всегда означает потерю налоговых льгот. Уже полученные вычеты на взносы приходится возвращать, плюс возможны пени. До решения посчитайте денежный эффект закрытия, а не только сумму на счёте. Посчитайте эффект до поручения, даже если сумма на счёте «закрывает» бытовой платёж. Иначе решение опирается только на сумму в приложении.
Что происходит с вычетами при досрочном закрытии?
Как правило, вычеты на взносы за годы действия договора нужно вернуть в бюджет, а на сумму возврата могут начисляться пени. Точный расчёт зависит от сумм вычетов и периода. Перед закрытием запросите у брокера и, при необходимости, у налогового консультанта порядок отражения операции. Без этой оценки легко принять решение только по удобству интерфейса. Пени и сроки возврата уточняйте по своей истории вычетов.
Есть ли исключения, когда льготы сохраняются?
Отдельные случаи — например, связанные с дорогостоящим лечением по установленному перечню — могут иметь особый порядок. Не считайте любой «уважительный повод» автоматическим исключением. Сверяйте актуальный перечень оснований и документы, которые потребует ФНС или брокер. Ошибка в документах превращает «исключение» в обычное досрочное закрытие. Без документов из перечня рассчитывать на сохранение льгот нельзя.
Можно ли вывести часть денег с ИИС-3 без закрытия?
Обычно частичный вывод означает прекращение договора ИИС и те же последствия, что при закрытии. ИИС-3 не задуман как счёт с свободным снятием «куска» без разрыва режима. Для регулярных расходов держите деньги вне ИИС. Подушка вне ИИС для этого и нужна. Свободное снятие «куска» без прекращения режима ИИС-3 обычно недоступно.
От какой даты считают минимальные пять лет?
Срок считают от даты конкретного договора ИИС. Если счетов несколько и открыты в разные дни, у каждого свой календарь. Подробнее о числе счетов — в статье «ИИС-3: сколько счетов можно открыть». Смешение дат нескольких договоров — частая причина ошибочного «уже можно». У каждого договора свой календарь минимального срока.
Чем досрочное закрытие отличается от перевода к другому брокеру?
Корректный перевод по процедуре может сохранить режим ИИС. Простое закрытие с выводом денег — нет. Не открывайте «временный» четвёртый договор на период перевода: это отдельный риск для лимита счетов. Путаница процедур дорого обходится именно налоговой ценой. Закрытие с выводом и перевод — разные процедуры с разной ценой ошибки.
Итог
Досрочное закрытие ИИС-3 обычно означает возврат вычетов, возможные пени и потерю льготы на доход до истечения минимального срока. Частичный вывод в бытовом смысле, как правило, равен закрытию договора. Решение принимают по таблице налоговых и кассовых чисел, а не по настроению рынка. Чем спокойнее собрана таблица до поручения, тем меньше шанс обнаружить «забытый» вычет уже после закрытия.
Сначала проверьте исключения документально, затем альтернативы: подушка, обычный счёт, перевод брокера. Если закрытие неизбежно, заложите сроки продажи и T+1 до денег на карте и сохраните отчёты для сверки с ФНС.
Текст обзорный на 29.10.2026. Ваша сумма вычетов, ставки и основания исключений могут отличаться. Перед поручением на закрытие сверьте актуальные нормы и условия договора. Если сумма вычетов большая, не закрывайте счёт в тот же день, когда впервые посчитали цену: дайте себе один рабочий день на сверку альтернатив и документов.
Готовы начать обучение с упором на практику и контроль риска?
Выберите программу на странице стоимости.
Предупреждение о рисках. Материал обзорный на 29.10.2026 и не является индивидуальной инвестиционной рекомендацией. Налоговые последствия досрочного закрытия ИИС зависят от вашей ситуации — сверяйте нормы и свой договор.


