Максимальная просадка счёта: как посчитать и какой порог стопа
Максимальная просадка счёта показывает, насколько глубоко капитал уже уходил вниз от своего пика. Без этой цифры новичок обсуждает «просто неудачную серию», а с цифрой — конкретный процент и конкретный порог остановки. На 29.10.2026 разберём формулу max DD, учебный расчёт, как выбрать порог стоп-месяца и чем просадка не заменяется «уверенностью в стратегии».
Смежные темы: размер позиции на срочном рынке — в статье про фьючерс Si; дисциплина доступа к сложным инструментам — в материале про квалифицированного инвестора. Здесь узкий фокус: измерение просадки и правило остановки.
 | Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. |  |
| Узнать больше! | Контакты для записи
на курс -     | Узнать больше! |
Что такое максимальная просадка
Максимальная просадка — наибольшее относительное падение кривой капитала от пика до дна на выбранном горизонте. Это не убыток одной сделки и не «сколько не повезло сегодня». Это характеристика пути equity: насколько глубоко счёт уже проседал, прежде чем, возможно, восстановиться. Без процента от пика разговор о «большой» или «маленькой» яме остаётся словесным.
Зачем она нужна. Во‑первых, чтобы заранее понять, какой минус вы переживёте без смены правил. Во‑вторых, чтобы сравнить стратегии честно: доходность 40% годовых при просадке 45% — другая история, чем 20% при просадке 8%. В‑третьих, чтобы поставить стоп на торговлю, а не на отдельный инструмент. Сравнение стратегий без DD почти всегда вводит в заблуждение.
Просадку считают по equity счёта с учётом закрытых и, в зависимости от методики, открытых позиций. Для новичка достаточно ежедневной оценки капитала в рублях в одно и то же время — например, на конец основной сессии. Главное — одинаковая методика день за днём. Одинаковое время среза важнее идеальной точности до рубля.
Не путайте просадку сдистанцией от точки входа в сделку. У позиции есть свой убыток от входа; у счёта — просадка от пика капитала. Можно закрыть сделку по стопу и всё равно увидеть рост max DD, если серия стопов углубила падение equity от пика.
Для счёта с пополнением и выводами методика должна быть явной. Если вы ввели 100 000 ₽ поверх капитала, пик и equity выросли не из‑за торговли. В учебном учёте новичка часто удобнее считать DD на отрезке между пополнениями или вести отдельную «торговую equity» без учёта внешних взносов. Главное — не менять правило посреди месяца.
Формула и пример на цифрах
Базовая формула: max DD = (Пик − Минимум после пика) / Пик. В рублях это Пик − Минимум; в процентах — деление на пик. Пример: пик 400 000 ₽, затем минимум 352 000 ₽. Просадка 48 000 ₽, или 48 000 / 400 000 = 12%. Сначала освойте эту арифметику на своих цифрах за последний месяц.
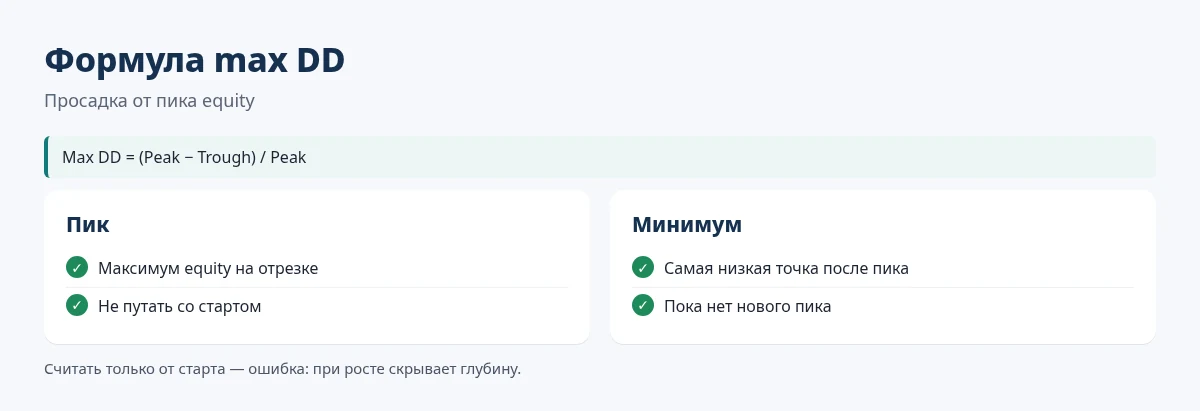
Расширенный пример по дням. День 1: equity 500 000 ₽ (пик). День 5: 480 000 ₽ (текущая DD 4%). День 8: 510 000 ₽ (новый пик). День 12: 459 000 ₽. От нового пика 510 000 ₽ падение на 51 000 ₽ даёт 10%. Если раньше от старого пика было только 4%, максимальная на отрезке станет 10%, когда 10% превысит предыдущий максимум DD. Ведение по дням как раз и делает такую историю видимой.
Ещё пример с восстановлением. Пик 1 000 000 ₽, дно 850 000 ₽ (15%), затем рост до 1 050 000 ₽. Максимальная просадка 15% уже зафиксирована в истории отрезка, даже если счёт обновил максимум. Обновление пика не стирает прошлый max DD за период; оно меняет точку отсчёта для текущей незакрытой просадки.
Считайте на одном и том же определении equity. Если в понедельник включили открытые позиции по рынку, а во вторник взяли только кэш плюс закрытые, проценты будут врать. Подпишите в таблице: «equity = оценка брокерского портфеля на 19:00».
Проверка арифметики. Пик 250 000 ₽, минимум 227 500 ₽. Разница 22 500 ₽. 22 500 / 250 000 = 0,09 = 9%. Если в таблице у вас внезапно 0,9% или 90%, ищите ошибку в процентах и долях. Ошибки размерности в DD встречаются чаще, чем кажется, особенно когда путают доли и проценты. Ошибки процентов и долей ловят именно на простых примерах.
Если считаете в Excel, зафиксируйте столбцы: date, equity, peak_so_far, dd_pct = (peak_so_far − equity) / peak_so_far, max_dd_pct = максимум dd_pct нарастающим итогом. Такая схема автоматически обновляет пик и текущую просадку без ручного поиска «где был максимум». Автоматический пик снимает ручной поиск максимума в длинной таблице.
Какой порог стопа выбрать
Порог стоп-месяца — заранее выбранный max DD, при достижении которого вы останавливаете новые сделки до разбора. Для новичков часто начинают с 6–12% в месяц или на этап теста стратегии. Конкретное число должно быть таким, чтобы вы реально остановились, а не «пересмотрели порог в моменте». Пересмотр порога допустим между этапами, но не внутри просадки.
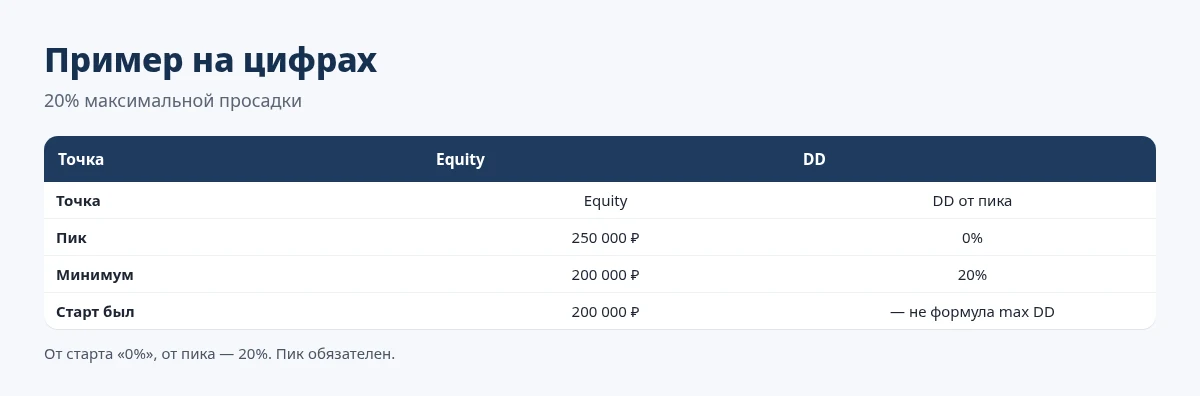
Учебный выбор. Депозит 300 000 ₽, порог 8%. Остановка при падении на 24 000 ₽ от пика месяца. Если ваш средний риск на сделку 3 000 ₽, теоретически порог — это порядка восьми полных стопов подряд без прибылей. Такая арифметика показывает, не слишком ли крупный риск на сделку относительно месячного стопа. Такая прикидка сразу показывает, не велик ли риск на сделку.
Связка с дневным лимитом. При пороге месяца 8% дневной лимит может быть, например, 1,5–2% капитала. На депозите 300 000 ₽ это 4 500–6 000 ₽ в день. Тогда один плохой день не съедает половину месячного бюджета риска. Без дневного лимита месячный порог часто пробивают за одну эмоциональную сессию. Дневной лимит — предохранитель месячного порога.
Не копируйте чужой порог с форума. У человека с доходом, закрывающим бытовые расходы без этого депозита, и у человека, которому счёт критичен, разная терпимость. Порог должен переживаться вами как «уже достаточно, останавливаюсь», а не как «ещё нормально, чуть добавлю». Свой порог проверяют готовностью реально остановиться.
Пример слишком мягкого порога. Депозит 100 000 ₽, порог 25% — остановка на 25 000 ₽ минуса. При риске 2 000 ₽ на сделку это 12,5 полных стопов. На практике новичок с таким порогом часто не останавливается и психологически «привыкает» к глубокой яме. Жёстче порог на старте обычно полезнее.
Max DD и дневной лимит вместе
Максимальная просадка отвечает на вопрос «как глубоко уже было / когда останавливаем этап». Дневной лимит отвечает на «когда закрываем терминал сегодня». Это разные таймфреймы одного риск-регламента. Рабочая связка для новичка: лимит на сделку, лимит на день, порог на месяц. Оба горизонта нужны одновременно, а не «на выбор».

Пример связки. Риск на сделку 0,5% от 300 000 ₽ = 1 500 ₽. Дневной лимит 2% = 6 000 ₽ (около четырёх полных стопов). Месячный порог 8% = 24 000 ₽. Если за день потеряли 6 000 ₽ — стоп на сегодня. Если от пика месяца ушли на 24 000 ₽ — стоп на этап и разбор журнала, даже если «завтра точно отыграю». Запишите эти три числа до следующей торговой серии.
Когда дневной лимит и max DD конфлитуют с желанием «досидеть». Правило пишут до серии. В момент просадки мозг торгуется за смягчение. Поэтому порог должен быть в регламенте и, желательно, в видимом месте рядом с терминалом. Переписывание порога вниз по факту убытка — отдельный запрет.
Для инвестора buy-and-hold с горизонтом лет просадка портфеля тоже считается, но «стоп торговли» выглядит иначе: чаще это запрет панически продавать весь портфель и правило доли кэша. Формула та же; действие на пороге — другое. Не путайте трейдерский стоп-месяц с инвестиционным горизонтом ИИС. Одинаковая формула не означает одинаковое действие на пороге.
Если дневной лимит 2%, а вы торгуете инструмент с дневной волатильностью, способной дать 2% на одном стопе при вашем размере, уменьшите размер. Лимиты должны быть согласованы. Иначе формально правила есть, а математика позиции их гарантированно ломает в первый же шумный день.
Чем не заменять расчёт просадки
Не заменяйте max DD фразой «я готов к риску». Готовность без числа не проверяется. Не заменяйте её средней доходностью: высокая средняя бывает рядом с глубокими ямами. Не заменяйте её винрейтом: 70% прибыльных сделок не спасают, если убыточные втрое крупнее. Число проверяется таблицей, лозунг — ничем.
Не заменяйте расчёт «максимальным убытком за день из памяти». Память сглаживает. Таблица equity за 30–60 дней показывает факты. Даже простая выгрузка ежедневной оценки портфеля из кабинета брокера уже лучше ощущений. Тридцать строк equity убедительнее любой яркой вспоминаемой сессии.
Не сравнивайте свою просадку с чужой без одинаковой методики. У одного в equity только закрытые сделки, у другого — марка-to-market фьючерсов каждый час. Сначала унифицируйте правило расчёта, потом сравнивайте проценты. Сначала методика, потом проценты.
Не обнуляйте психологически счётчик после случайной прибыльной недели. Max DD за период остаётся в истории отчёта стратегии. Текущая просадка может быть нулевой на новом пике, но отчёт за квартал всё равно должен показывать, как глубоко уже уходили. История DD нужна для допуска стратегии к размеру.
Не заменяйте DD и «максимальной серией убыточных сделок» без размера. Серия из десяти минусов по 500 ₽ и серия из десяти минусов по 5 000 ₽ — разная глубина для одного депозита. Всегда возвращайтесь к рублям и процентам от пика.
Журнал equity и контроль
Минимальный журнал: дата, equity, пик на дату, текущая DD%, комментарий из одной фразы. Раз в неделю — значение максимальной DD за неделю и за месяц нарастающим итогом. Этого достаточно, чтобы порог стопа перестал быть абстракцией. Без еженедельного max DD порог снова станет абстракцией.
Учебная таблица. 1 октября equity 200 000 (пик). 5 октября 194 000 (DD 3%). 10 октября 188 000 (DD 6%). При пороге 8% вы ещё торгуете, но уже близко: осталось 4 000 ₽ «запаса» до стопа этапа. Такой запас видно только если таблица ведётся ежедневно, а не «когда вспомнил». Запас до порога в рублях видно только в ежедневной таблице.
Если торгуете несколько счетов, считайте просадку по каждому и, отдельно, по суммарному капиталу, если решения связаны. Иначе можно «прятать» убыток перекидыванием внимания на счёт в плюсе. Для новичка чаще достаточно одного счёта и одной кривой. Для старта надёжнее одна кривая и один стоп этапа.
Раз в месяц сверяйте, не вырос ли риск на сделку относительно порога. Если порог 8%, а риск на сделку стал 3%, четыре стопа подряд почти гарантируют пробой. Масштаб позиции должен подчиняться порогу, а не наоборот. Иначе порог 8% превращается в формальность при риске 3% на сделку.
Раз в месяц экспортируйте строки в отдельный файл периода. Так вы увидите, как менялся max DD от месяца к месяцу. Если порог 8%, а фактический max DD три месяца подряд 7,5%, система работает на грани — имеет смысл уменьшить риск на сделку, а не «радоваться, что не пробили».
Типичные ошибки
Ошибка первая — считать просадку только по закрытым сделкам, игнорируя открытый минус. Вторая — поднимать порог в момент убытка. Третья — не иметь дневного лимита. Четвёртая — увеличивать размер позиции, чтобы «быстрее отбить» DD. Пятая — сравнивать свою DD с чужой без методики. Список ошибок можно превратить в короткий запрет в регламенте.
Другие ошибки: вести equity в разные часы; забывать комиссии и вариационную маржу; путать просадку позиции и счёта; останавливаться «на глаз» без числа; начинать новую стратегию, не сбросив отчётный период и не записав новый порог. Каждая ошибка лечится короткой записью в регламенте. Короткая запись в регламенте закрывает большую часть списка.
Отдельно опасна ошибка «порог есть, но после него я торгую дальше в демо-режиме эмоций на реальном счёте». Стоп этапа означает стоп новых сделок. Разбор журнала, обучение, бумага — да. Новые рыночные заявки — нет, пока не решите явно перезапустить этап с новой датой пика и тем же или пересмотренным правилом.
Ошибка «после пробоя порога удвою позицию, чтобы быстрее вернуться к пику» математически увеличивает шанс ещё более глубокой DD. Возврат к пику после −10% требует +11,1% к новому капиталу; после −20% — уже +25%. Удвоение риска в яме — путь к −30% и сложнее, а не к быстрому восстановлению.
Практика и обучение
Обучение полезно, когда на примерах считают DD вместе с риском на сделку и дневным лимитом. Курсы «Прибыль на Форекс» и «Биржевой старт с брокером БКС» на странице стоимости имеют смысл, если после них в вашем файле появляются три числа: риск на сделку, дневной лимит, порог max DD. Три числа в файле — главный признак, что тема усвоена.
Практический старт на неделю: каждый день одна строка equity; на седьмой день посчитать max DD за неделю; сравнить с выбранным порогом; не менять порог задним числом. Через месяц у вас будет фактическая картина, а не лозунг о готовности к риску. Через месяц факты заменят лозунги о готовности к риску.
Если торгуете Si или другие ПФИ, вариационная маржа делает ежедневную оценку equity обязательной. Связка с параметрами Si здесь прямая: маленький шаг цены не отменяет глубокой просадки при лишних контрактах. Размер позиции — главный рычаг контроля DD. Размер контрактов — главный рычаг DD на срочном рынке.
Мини-задание на 10 торговых дней: не меняя стратегию входов, уменьшить риск на сделку на 30% и сравнить получившуюся DD с предыдущим отрезком. Часто качество сна и соблюдение дневного лимита растут сильнее, чем падает «интересноть» торговли. Это практический способ почувствовать рычаг размера.
Сведите регламент к трём заранее записанным числам и одному действию. Числа: риск на сделку в рублях, дневной лимит в рублях, порог max DD в процентах. Действие: при достижении дневного лимита или порога DD новые заявки не отправляются до разбора. Всё остальное — детали стратегии — подчиняется этим числам.
Учебный итог арифметики восстановления. Счёт упал с 500 000 ₽ до 425 000 ₽ (DD 15%). Чтобы вернуться к 500 000 ₽, нужно вырасти на 75 000 ₽, то есть на 75 000 / 425 000 ≈ 17,6% от текущего капитала. Чем глубже яма, тем дороже возврат в процентах. Отсюда практический вывод: не давать DD разрастаться «ещё чуть-чуть» без пересчёта.
Если ведёте и долгосрочный портфель, и трейдинг-счёт, считайте DD раздельно. Смешанная кривая прячет трейдерские ошибки в шуме рыночной переоценки портфеля. Для стопа торговли нужна кривая именно торгового контура. Инвестиционный контур оценивают отдельно по своим правилам горизонта.
После остановки по порогу полезен разбор только трёх вопросов: не вырос ли риск на сделку; соблюдался ли дневной лимит; не было ли сделок вне плана. Пока ответы не записаны, перезапуск этапа рано. Перезапуск без разбора обычно повторяет ту же DD через короткое время.
Перед стартом нового месяца обнуляйте «текущую» логику контроля аккуратно: месячный порог может считаться от пика внутри месяца или от пика на начало месяца — выберите один вариант и зафиксируйте. Смешение двух методик в одной таблице даёт ложное чувство безопасности или ложную тревогу.
Если используете несколько стратегий на одном счёте, всё равно считайте общую DD счёта. Стратегии делят один капитал. «Стратегия А в плюсе» не отменяет стоп этапа, если суммарная equity пробила порог. Раздельный учёт идей полезен для анализа, но стоп ставится на деньги.
Учебный кейс с плечом. Equity 200 000 ₽, один фьючерсный контракт даёт дневное движение против вас 6 000 ₽. Это уже 3% за день — выше дневного лимита 2%. Значит, либо контракт велик, либо дневной лимит не согласован с инструментом. DD-регламент начинается с размера, а не с формулы процента.
После длинной прибыли новичок часто поднимает размер позиции и тем самым ускоряет путь к глубокой DD. Правило: размер растёт только после пересчёта риска на сделку в рублях и проверки, что дневной и месячный лимиты всё ещё вмещают хотя бы несколько стопов. Рост размера без пересчёта лимитов — частый сюжет сильной просадки.
Визуализация помогает: простой график equity по дням сразу показывает пик и яму. Не нужен сложный софт — достаточно таблицы и линейного графика. Если яма на графике «не ощущается» опасной, проверьте подпись оси: иногда путают рубли и проценты и недооценивают глубину.
Сверьте порог DD с бытовыми обязательствами. Если просадка 10% на депозите 400 000 ₽ — это 40 000 ₽, и эта сумма критична для семейного бюджета, порог слишком мягок. Риск-регламент обязан учитывать жизнь вне терминала, иначе стоп будет сорван бытовым давлением.
Разберём согласованность лимитов на другом депозите. Equity 1 000 000 ₽, риск на сделку 0,4% = 4 000 ₽, дневной лимит 1,5% = 15 000 ₽, месячный порог DD 6% = 60 000 ₽. В день «влезает» примерно три–четыре полных стопа, в месяц — порядка пятнадцати. Если фактические стопы чаще приходят пачками, дневной лимит сработает раньше и защитит месячный порог. Такая арифметика должна быть на бумаге до увеличения числа инструментов.
Когда стратегия показывает исторический max DD 9% на бэктесте, живой порог новичка не обязан равняться 9%. В живой торговле исполнение, эмоции и сбои дисциплины обычно углубляют яму. Практично заложить запас: если тест дал 9%, рабочий стоп этапа поставить ближе к 6–7% на первые месяцы и увеличивать только после стабильного соблюдения дневного лимита.
Не путайте восстановление equity с «отменой» просадки в отчёте качества торговли. Счёт может снова обновить максимум, и текущая DD станет нулевой, но в месячном отчёте строка max DD 12% останется фактом. Для решения о допуске стратегии к реальному размеру смотрят историю max DD, а не только последний красивый пик.
Если торгуете редко, всё равно ставьте точку equity в дни без сделок при открытых позициях. Тишина в журнале сделок не равна тишине в капитале. Переоценка позиций меняет DD без новых кликов. Особенно это видно на срочном рынке с ежедневной вариационной маржой.
Итоговая проверка регламента перед понедельником: три числа на виду; график equity за 20–40 дней открыт; порог не переписывался на прошлой неделе; размер позиции пересчитан в рублях риска. Если какой-то пункт не выполнен, уменьшите размер или пропустите сессию. Пропуск сессии дешевле незапланированной DD.
Перед тем как поднять порог с 8% до 12%, пересчитайте, сколько рублей это на текущем капитале и сколько полных стопов при вашем риске на сделку. Часто оказывается, что «чуть мягче» на самом деле добавляет несколько дополнительных ошибок размера. Порог смягчают только вместе с письменным обоснованием и обычно после серии месяцев со стабильным дневным лимитом.
Если после остановки этапа хочется «чуть подторговать», перенесите активность на демо или на бумажный журнал сигналов без заявок. Реальный счёт в режиме стопа этапа должен молчать. Иначе стоп становится ритуалом без эффекта, а DD продолжает расти под новым названием «разбор на небольших объёмах».
Хотите разобрать тему на практике с наставником?
Курсы «Прибыль на Форекс» и «Биржевой старт с брокером БКС» — стоимость и форматы.
Частые вопросы
Как считается максимальная просадка?
Максимальная просадка (max drawdown) — наибольшее падение equity от локального пика до последующего минимума на выбранном отрезке, обычно в процентах: (пик − минимум) / пик. Пример: пик 1 000 000 ₽, затем минимум 850 000 ₽ дают просадку 150 000 ₽ или 15%. Считают по кривой капитала, а не по одной сделке. Пик и минимум берут из одной методики оценки капитала.
От какого пика вести расчёт?
Берут максимум equity на рассматриваемом отрезке до минимума. Если после пика 1 000 000 ₽ счет упал до 900 000 ₽, вырос до 950 000 ₽ и снова упал до 820 000 ₽, для этого минимума пик остаётся 1 000 000 ₽, пока не обновлён новый исторический максимум на отрезке. Новый пик меняет текущую просадку, но не стирает max DD периода.
Какой порог стопа по просадке выбрать новичку?
Часто рабочий диапазон для начинающих — около 6–12% от капитала на месяц или на этап стратегии, но точное число должно совпадать с вашей терпимостью к убытку и с дневным лимитом. Порог без дневного стопа почти бесполезен: можно «дожить» до max DD одной серией импульсивных сделок. Число должно быть заранее записано и согласовано с дневным лимитом.
Чем эта тема отличается от материала про «нормальность» убытков?
Там разбирают психологическую нормальность просадок. Здесь — формула, пример расчёта и порог остановки торговли. Обе темы дополняют друг друга: сначала понять, что просадка бывает, затем измерить её и заранее решить, где стоп. Формула без психологии и психология без формулы работают хуже связки.
Нужен ли дневной лимит вместе с max DD?
Да. Максимальная просадка — ограничитель на отрезке. Дневной лимит останавливает вред в моменте. Без дневного стопа легко пробить месячный порог за один день. Оба правила пишут до серии сделок, а не после. Дневной стоп защищает порог месяца от одного импульсивного вечера.
Как вести учёт просадки?
Ежедневно фиксируйте equity на конец дня и считайте текущую просадку от актуального пика. Раз в неделю отмечайте максимальную просадку за период. Без этих двух чисел порог стопа остаётся абстракцией. Двух чисел — текущей и максимальной DD — достаточно для рабочего контроля.
Итог
Максимальная просадка считается от пика equity до минимума: в процентах (пик − минимум) / пик. Учебные примеры с 12% и 15% показывают, как читать и таблицу по дням, и историю после восстановления. Порог стопа новичка часто лежит около 6–12%, но только вместе с дневным лимитом и риском на сделку.
Не заменяйте расчёт ощущением готовности к риску и не поднимайте порог в убытке. Ведите простую ежедневную оценку капитала и останавливайте этап при достижении заранее записанного числа.
Текст обзорный на 29.10.2026. Подберите порог под свой капитал и бытовые обязательства. Просадка — измеряемая величина; стоп этапа — заранее принятое решение, а не импровизация в моменте.
Готовы начать обучение с упором на практику и контроль риска?
Выберите программу на странице стоимости.
Предупреждение о рисках. Материал обзорный на 29.10.2026 и не является индивидуальной инвестиционной рекомендацией. Торговля связана с риском потери капитала; прошлые просадки не гарантируют будущие результаты.


