
Перевод стопа в безубыток: когда помогает, а когда вредит
Перенос стопа в безубыток — одно из самых популярных действий новичков и одно из самых спорных. Идея проста: сделка вышла в плюс, мы передвигаем стоп на цену входа, и теперь она «не может» закончиться убытком. Именно эта простота делает приём привлекательным. Но если у вас был опыт, когда стоп срабатывал за пару пунктов до входа и цена после этого улетала к цели, вы знаете другую сторону медали.
В этой статье разберём перенос в безубыток без эмоций: что математически даёт такой стоп, при каких условиях он улучшает результат, а при каких ухудшает, как учесть комиссию и спред, чем безубыток отличается от частичной фиксации и как проверить правило на собственной статистике. Базовую систему расчёта риска и лота мы подробно разобрали в статье про риск-менеджмент, а сам стоп-лосс — в материале о том, где его ставить; здесь рассматривается только его перенос в плюс.
 | Возьму 1-2 человека на платное индивидуальное обучение торговле на форекс или бирже! Обучение на основе видео-уроков ️ + консультирование и разборы, советы, обсуждения. |  |
| Узнать больше! | Контакты для записи
на курс -     | Узнать больше! |
Что такое безубыток и почему его нельзя путать с «нулевым риском»
Безубыток (breakeven) — ситуация, когда результат сделки примерно равен нулю. «Перевести стоп в безубыток» значит передвинуть защитный приказ на цену открытия позиции или близко к ней, чтобы при откате цены сделка закрылась без убытка по цене. Это действие применимо и на Форексе (в MetaTrader 5 вы изменяете уровень стоп-лосса у открытой позиции), и на Московской бирже (в терминале брокера вы снимаете прежнюю стоп-заявку и выставляете новую, подробнее — в статье о видах заявок в терминале БКС).
Слово «нулевой риск» здесь вводит в заблуждение. После переноса у вас остаются несколько видов риска, которые стоп на цене входа не снимает.
- Издержки. Комиссия брокера и биржи, на Форексе — своп при переносе позиции через ночь: стоп на цене входа даст небольшой минус, а не ноль.
- Проскальзывание. Обычный стоп-приказ срабатывает при достижении цены и исполняется по рынку, поэтому фактическая цена может оказаться хуже, особенно при быстром движении или гэпе; у стоп-лимитной заявки риск другой — она может вообще не исполниться.
- Упущенная прибыль. Если стоп выбил вас до продолжения движения, вы теряете не деньги со счёта, а потенциальную прибыль сделки. В статистике это тоже стоимость.
- Риск расслабиться. После переноса многие перестают следить за сделкой и забывают, что реальная цель — следовать плану, а не «не потерять».
Поэтому перенос в безубыток правильнее относить к управлению сделкой, а не к «защите от убытков». Это управление распределением результатов: часть будущих убытков превращается в нули, а часть будущих прибылей — тоже в нули. Что получится в сумме, зависит от рынка, цели и места стопа.
Что на самом деле даёт перенос стопа: математика без эмоций
Начнём с простой модели. Предположим, цена движется случайно, без перекоса в какую-либо сторону (так называемое случайное блуждание), стоп поставлен на 1R ниже входа, а цель — на 2R выше. Вероятность того, что цена дойдёт до +2R раньше, чем до −1R, в такой модели равна 1/(1+2) = 1/3. Ожидание в R (без издержек) = 1/3 × 2 − 2/3 × 1 = 0. Теперь добавим правило: при достижении +1R переносим стоп на вход. Вероятность дойти до +1R раньше, чем до −1R, равна 1/2. Из этих сделок половина идёт дальше к +2R, половина откатывается к входу и закрывается в ноль. Итого: 25% сделок на +2R, 25% в ноль, 50% на −1R. Ожидание = 0,25 × 2 − 0,5 × 1 = 0.
Результат важен: в рынке без перекоса перенос в безубыток не меняет ожидания, он меняет форму распределения результатов. Прибыльных сделок становится 25% вместо 33%, зато появляется 25% нулевых, а убыточных остаётся 50% вместо 67%. График капитала становится спокойнее, но «заработка» от самого переноса нет. Комиссия при этом платится в каждой сделке, включая нулевые, поэтому в такой модели она снижает итог одинаково для всех вариантов.
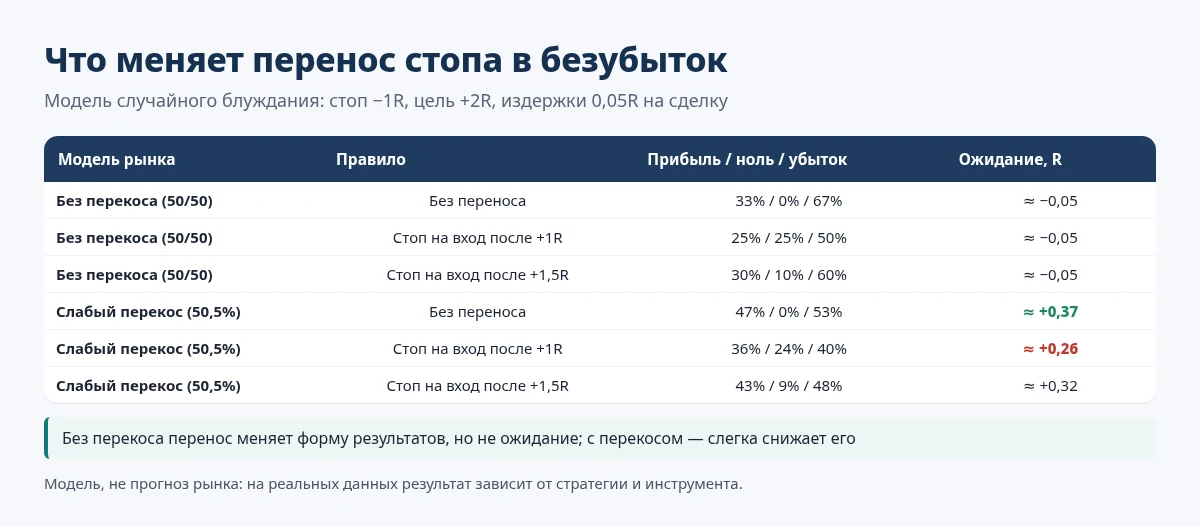
Слабый перекос в модели означает, что вероятность каждого шага цены в пользу сделки равна 50,5%, а не 50%. Мы проверили это численно на модели случайного блуждания с шагом 1/20 R, стопом −1R, целью +2R и условными издержками 0,05R на сделку (60 тысяч сделок на каждую строку). Результаты ниже; это математическая модель, а не рынок, но она показывает логику.
| Модель рынка | Правило | Прибыль / ноль / убыток | Ожидание, R |
|---|---|---|---|
| Без перекоса (50/50) | Без переноса | 33% / 0% / 67% | ≈ −0,05 |
| Без перекоса (50/50) | Стоп на вход после +1R | 25% / 25% / 50% | ≈ −0,05 |
| Без перекоса (50/50) | Стоп на вход после +1,5R | 30% / 10% / 60% | ≈ −0,05 |
| Слабый перекос в сторону движения | Без переноса | 47% / 0% / 53% | ≈ +0,37 |
| Слабый перекос в сторону движения | Стоп на вход после +1R | 36% / 24% / 40% | ≈ +0,26 |
| Слабый перекос в сторону движения | Стоп на вход после +1,5R | 43% / 9% / 48% | ≈ +0,32 |
Что показывает таблица. Без перекоса все три варианта дают практически одно и то же (различия в пределах погрешности расчёта). С перекосом, то есть когда у стратегии есть реальное преимущество, перенос уменьшает ожидание: чем раньше стоп переносится, тем сильнее. Закономерность логична: преимущество стратегии проявляется именно в том, что цена доходит до цели чаще, чем в случайном рынке, а перенос на вход отсекает часть этих движений на откатах. Это не значит, что переносить нельзя, но нужно понимать цену решения.
Порог окупаемости: одна формула вместо споров
Из модели следует практичное правило. Рассмотрим сделки, которые дошли до +1R, а затем вернулись к цене входа. Для каждой из них возможны два пути: либо цена после этого продолжает к цели (при цели T×R перенос лишил вас прибыли T), либо идёт дальше вниз к исходному стопу (перенос сберёг 1R). Перенос окупается, если доля вернувшихся сделок, которые потом всё же доходят до цели, меньше 1/(1+T).
| Цель сделки | Порог: доля «вернувшихся», дошедших до цели | Если фактическая доля выше |
|---|---|---|
| 1,5R | 40% | Перенос вредит |
| 2R | 33% | Перенос вредит |
| 3R | 25% | Перенос вредит |
| 4R | 20% | Перенос вредит |
Чем дальше цель, тем ниже порог: при цели 3R перенос даёт выигрыш, только если больше трёх из четырёх вернувшихся к входу сделок потом заканчивается стопом. Для трендовых стратегий с далёкими целями эта планка недостижима, поэтому им обычно подходит перенос не на вход, а за структуру (о ней ниже). Для коротких целей порог выше, и перенос чаще оправдан.
Рано против вовремя: пример статистики из 100 сделок

Возьмём пример из журнала. Стратегия торгует с целью 2R. Из 100 сделок 50 доходят до +1R, а остальные 50 сразу заканчиваются стопом (−1R). Из тех 50, что дошли до +1R, 30 идут к цели без возврата к входу, а 20 откатываются к цене входа. Что происходило с 20 «вернувшимися» без переноса, зависит от рынка. Сравним два варианта и учтём комиссию 0,05R на сделку.
| Показатель | Вариант А: 8 из 20 дошли до цели | Вариант Б: 6 из 20 дошли до цели |
|---|---|---|
| Без переноса: прибыльные | 30 + 8 = 38 × (+2R) = +76R | 30 + 6 = 36 × (+2R) = +72R |
| Без переноса: убыточные | 50 + 12 = 62 × (−1R) = −62R | 50 + 14 = 64 × (−1R) = −64R |
| Без переноса: итог без комиссий | +14R | +8R |
| С переносом: прибыльные | 30 × (+2R) = +60R | 30 × (+2R) = +60R |
| С переносом: нули | 20 сделок × 0 = 0 | 20 сделок × 0 = 0 |
| С переносом: убыточные | 50 × (−1R) = −50R | 50 × (−1R) = −50R |
| С переносом: итог без комиссий | +10R | +10R |
| Разница (с переносом − без) | −4R (перенос вредит) | +2R (перенос помогает) |
Разница между вариантами — две-три сделки из 20. Порог окупаемости для цели 2R составляет 33%: вариант А даёт 40% (8 из 20), вариант Б — 30% (6 из 20). Обратите внимание на статистическую неопределённость. Если в журнале 20 «вернувшихся» сделок, то при истинной доле 35% стандартная ошибка оценки составляет около √(0,35 × 0,65 / 20) ≈ 0,11, то есть ±11 процентных пунктов. По 20 сделкам невозможно уверенно отличить 30% от 40%. Чтобы делать выводы, нужны сотни сделок, а не десятки.
Выход не в том, чтобы отказаться от анализа, а в том, чтобы вести журнал именно так, как описано выше: фиксировать, что сделка дошла до +1R и вернулась к входу, и смотреть, куда цена пошла после этого, даже если вас уже выбило стопом. Через сто сделок такая таблица станет вашей собственной, а не заимствованной из чужих книг. Ведение журнала описано в материале о тренировке на истории в тестере и в статье про психологию и торговый план.
Правила: когда перенос стопа обычно оправдан
Универсального рецепта нет, но есть ситуации, где перенос чаще помогает, чем вредит. Ниже — пять правил, которые можно взять как гипотезы и проверять на истории.
- Перенос по структуре, а не по цене входа. Если после входа цена обновила максимум, сделала откат и вновь пошла вверх, стоп разумнее поставить под минимум отката, а не ровно на вход. Так вы остаётесь вне зоны обычного шума и фиксируете нечто большее, чем ноль.
- Перенос после преодоления ближайшего сопротивления (для покупки) или поддержки (для продажи). Пробой уровня, закрепление над ним и ретест — основания считать, что ситуация изменилась.
- Перенос с учётом ATR. Если средний дневной или часовой диапазон (ATR) инструмента составляет 10 пунктов, а вы переносите стоп на вход после +8 пунктов, то обычная одна свеча вернёт цену обратно. Ориентир: прошла не менее 1–1,5 ATR от входа.
- Перенос перед событием: выходом важной статистики, закрытием сессии, выходными. Здесь цель не улучшить ожидание, а снять риск на период, когда цена может прыгнуть. Но помните про проскальзывание и гэпы.
- Перенос по заранее написанному правилу. Любое решение, принятое в момент, когда сделка уже идёт и хочется «спасти прибыль», чаще эмоционально, чем рационально. Если правило записано в торговом плане и проверено на журнале, это инструмент; если нет — реакция.
Если ваша стратегия трендовая с далёкой целью, а перенос на вход ухудшает результат, рассмотрите альтернативу — трейлинг-стоп: он следует за ценой по правилу (например, за минимумами отката или на расстоянии ATR) и не привязан к точке входа. Эффективность зависит от инструмента и рынка, и подбирать параметры нужно на истории, как мы разбирали выше.
Когда перенос в безубыток вредит: типичные ситуации
Теперь о ситуациях, где перенос в безубыток чаще ухудшает результат. Главная — стоп на цене входа внутри зоны нормального шума. Пример: вы купили инструмент по 100,00, стоп — 98,00 (риск 2), через некоторое время цена на 102,00 (+1R) — переносите стоп на 100,00. Но обычный откат внутри тренда составляет 1,5–2,0; цена возвращается к 100,00, выбивает вас и снова идёт вверх. Вы получили ноль, а сделка принесла бы +2R.
- Слишком ранний перенос. Стоп на входе сразу после +0,5R почти гарантированно окажется внутри шума: вероятность отката к входу высока, а цена не успела «подтвердить» направление.
- Перенос на узкой доске или в неликвидном инструменте. Спред шире, проскальзывание больше, стоп чаще срабатывает на случайных всплесках.
- Использование для «спасения нервов». Если вы переносите стоп, потому что не можете спокойно смотреть на колебания, проблема в размере позиции. Уменьшите риск на сделку (по правилам управления капиталом), и стоп можно будет держать по плану.
- Перенос вместо анализа. Иногда вместо стоп-лосса «в безубыток» лучше закрыть позицию по рынку, если сигнал на продолжение отменён: например, цена вернулась под пробитый уровень.
- Системные ошибки: перенос в обратную сторону. Если вы двигаете стоп дальше от цены, чтобы «дать сделке дышать», это уже не безубыток, а нарушение плана. Эту ошибку мы разбирали в статье про 12 причин потери депозита.
Отдельное замечание о психологии. Перенос в безубыток дарит чувство безопасности, и это не ошибка. Но если вы после нескольких «выбитых в ноль» сделок начинаете торговать менее решительно, то стоит честно оценить, что вам важнее: комфорт или математическое ожидание. Это решение нужно принять заранее и записать в план, чтобы не принимать его в момент стресса.
Безубыток с учётом комиссии и спреда: считаем на примерах
Допустим, вы купили 400 акций по 250 ₽ (сумма 100 000 ₽), стоп — 245 ₽. Риск — 5 ₽ на акцию, то есть 2 000 ₽ на сделку (1% от депозита 200 000 ₽). Пусть условная комиссия брокера и биржи составляет 0,05% с каждой сделки: на покупку 50 ₽, на продажу примерно 50 ₽, итого 100 ₽ за круг, или 0,05R. Точный размер издержек смотрите в своём тарифе и брокерском отчёте, о котором мы писали в материале про брокерский отчёт и комиссии.
Цена дошла до 255 ₽ (+1R) и откатилась. Куда переносить стоп? Три варианта на выбор с расчётом результата, если стоп сработал.
| Куда перенесён стоп | Результат при срабатывании | В R | Комментарий |
|---|---|---|---|
| 250,00 ₽ (точно на вход) | 0 ₽ − 100 ₽ комиссии = −100 ₽ | −0,05R | Формально «в ноль», по факту небольшой минус |
| 250,25 ₽ (вход + комиссия) | +100 ₽ − 100 ₽ = 0 ₽ | 0R | Настоящий безубыток после издержек |
| 252,00 ₽ (под минимум отката) | +800 ₽ − 100 ₽ = +700 ₽ | +0,35R | Фиксируется часть прибыли, но стоп ближе к цене и срабатывает чаще |
Расчёт показывает три разных решения. Первое оставляет вас с небольшим убытком, второе обнуляет результат, а третье даёт заработок, но и чаще выбивается. Выбор зависит от структуры графика. Если минимум отката находится в 252,00 ₽ и стоп стоит чуть ниже него, цена должна обновить этот минимум, чтобы вас выбило, — это уже изменение сценария, а не шум. Если откат был в 250,50 ₽, переносить стоп под него смысла нет, это почти вход.
На Форексе та же логика. Допустим, вы купили EUR/USD 0,2 лота, стоп 25 пунктов (риск 50 $ при стоимости пункта примерно 2 $ на 0,2 лота). Комиссия ECN-счёта условно 7 $ за круг на лот, то есть 1,4 $ на 0,2 лота. Это 0,028R. Это 0,7 пункта, то есть стоп, обнуляющий результат, стоит примерно на 1 пункт выше цены входа. На счёте без комиссии стоп на цене открытия даёт результат около нуля: спред вы уже «заплатили» при входе, ведь цене пришлось вырасти на его размер, чтобы позиция вышла в плюс. Параметры и стоимость пункта проверьте в спецификации символа вашего брокера.
Ещё одна важная деталь: на Форексе длинная позиция открывается по цене Ask, а закрывается по Bid, и наоборот. Поэтому стоп-лосс для покупки срабатывает по Bid, а для продажи — по Ask. На графике Bid вы видите только одну линию: стоп продажи может сработать, когда линия Bid ещё не дошла до уровня, потому что Ask выше Bid на размер спреда. Во время новостей и при открытии рынка спред расширяется, и именно так он нередко выбивает безубыток, который «не должен был» сработать. Подробнее о спреде и пункте рассказано в статье про устройство рынка Форекс.
Частичная фиксация и безубыток: три сценария на одном примере

Альтернатива переносу всей позиции в безубыток — сочетание частичного закрытия с переносом стопа по остатку. Разберём на числах. Депозит 5 000 $, риск 1% = 50 $. EUR/USD, покупка 0,2 лота, стоп 25 пунктов, цель 50 пунктов (2R). Стоимость пункта ≈ 2 $ на 0,2 лота, на 0,1 лота ≈ 1 $.
Правило «половина на 1R»: на +25 пунктах закрываем 0,1 лота (фиксируем +25 $), стоп по остатку переносим на вход. Сравним три способа управления на трёх возможных путях цены, не учитывая издержки.
| Путь цены | Без переноса | Весь стоп на вход после +1R | Половина на +1R, остаток в безубыток |
|---|---|---|---|
| 1. Дошла до +2R | +100 $ (+2R) | +100 $ (+2R) | +25 $ + 50 $ = +75 $ (+1,5R) |
| 2. До +1R, откат к входу, дальше вниз | −50 $ (−1R) | 0 $ (0R) | +25 $ (+0,5R) |
| 3. До +1R, откат к входу, дальше к цели | +100 $ (+2R) | 0 $ (0R) | +25 $ (+0,5R) |
| 4. Сразу вниз, +1R не достигнут | −50 $ (−1R) | −50 $ (−1R) | −50 $ (−1R) |
Частичная фиксация даёт более «ровные» результаты: нет ни самых больших прибылей, ни нулей. Обратите внимание на путь 3: именно тот, о котором вы жалеете. Перенос всего стопа даёт 0, а частичная фиксация сохраняет +0,5R. Но на пути 1 вы получаете 1,5R вместо 2R. Выбор зависит от распределения путей в вашей торговле, то есть опять нужна статистика журнала.
Практическое замечание для Мосбиржи: если вы торгуете акциями, количество должно делиться на лот так, чтобы половину можно было закрыть без остатка. Например, лот акции 10 штук, позиция 400 штук — это 40 лотов, и половина — 20 лотов. А с фьючерсами и вовсе целые контракты: при одном контракте частичное закрытие невозможно, и остаётся только перенос стопа. Лотность и шаг цены уточняйте в спецификации инструмента.
Как проверить правило на собственной статистике
Любое правило, которое вы собираетесь использовать, нужно сначала проверить. Для переноса в безубыток есть удобный метод: две колонки результатов в журнале. В первой — фактический результат с учётом переноса. Во второй — то, что было бы без него: после выхода по стопу вы просматриваете график до момента, когда сработал бы исходный стоп или цель. Разница по каждой сделке — «вклад» переноса.
- Добавьте в журнал колонки: «дошла до +1R (да/нет)», «перенос выполнен (да/нет)», «результат как есть», «результат без переноса».
- Заполняйте вторую колонку по графику сразу после выхода, пока помните сделку; не «додумывайте» потом.
- Через каждые 50 сделок считайте: сколько сделок спас перенос, сколько прибыли недобрано, итог в R.
- Сравните с порогом 1/(1+T) для вашей цели и сделайте вывод только после 100–200 сделок.
- Проверьте, не зависит ли результат от инструмента, времени суток и рыночной фазы (тренд или боковик): смешанная статистика скрывает закономерности.
- Если вывод неочевиден, оставьте нейтральный вариант: частичная фиксация или перенос под структуру.
Для ускоренного набора статистики можно использовать тренировку на истории в тестере стратегий, как описано в материале про проверку стратегии на истории, но имейте в виду, что на истории спред и издержки берутся упрощённо, поэтому итоговые цифры стоит перепроверить на демо-счёте с реальными котировками. Подробно о том, как правильно использовать учебный счёт, рассказано в статье про демо-счёт.
Помимо этого, соотношение риска и прибыли и доля прибыльных сделок связаны математически, и перенос стопа меняет обе величины одновременно. Как рассчитывать это соотношение, показано в материале про расчёт риск/прибыль. Если при переносе вы стали получать много нулевых сделок, проверьте, не снизилась ли доля прибыльных настолько, что итоговое ожидание ушло в минус: это самая частая ловушка у начинающих.
Хотите выстроить систему сопровождения сделок вместе с наставником?
На курсе «Прибыль на Форекс» мы разбираем управление позицией в MetaTrader 5, а на курсе «Биржевой старт с брокером БКС» — стоп-заявки и сопровождение сделок на Мосбирже. Содержание и форматы — на страницах курсов; возможные вопросы по условиям вы можете задать провайдеру.
Частые вопросы
Нужно ли всегда переводить стоп в безубыток после +1R?
Нет. Это не закон, а одно из возможных правил, и его нужно проверять на своей стратегии. Если стратегия трендовая и ей нужны откаты к уровню входа, жёсткий перенос на +1R будет часто выбивать вас из сделок, которые потом доходят до цели. Если стратегия коротких движений, перенос может сглаживать кривую капитала. Надёжно ответить можно только на статистике ваших сделок, а не по общему совету.
Безубыток — это стоп ровно на цене входа?
В цене — да, но в деньгах — нет. С позиции вы платите комиссию брокера и биржи, на Форексе возможен своп, а при исполнении стопа возможно проскальзывание. Поэтому «настоящий» безубыток находится чуть дальше цены входа в сторону прибыли, на величину издержек. Расчёт приведён в статье на примере акции и пары на Форексе.
Что лучше: перенос в безубыток или частичная фиксация прибыли?
Это разные инструменты. Перенос убирает риск потери капитала в сделке, но не фиксирует прибыль. Частичное закрытие фиксирует часть результата, но уменьшает потенциал остатка. Часто их используют вместе: закрыли часть позиции на +1R, остаток перенесли в безубыток. Что лучше именно для вас — решает статистика ваших сделок, а не универсальное правило.
Можно ли переносить стоп в безубыток до выхода важных новостей?
Многие трейдеры так делают, чтобы не держать риск через событие. Но стоп-приказ не гарантирует исполнение по заданной цене: при резком движении или гэпе цена исполнения может оказаться хуже. Поэтому перед новостями также рассматривают уменьшение объёма или закрытие позиции, а не только перенос стопа.
Почему после переноса в безубыток цена часто возвращается и выбивает меня?
Потому что цена не движется по прямой: после импульса обычно идут откаты, и откат к точке входа — нормальное явление. Если стоп стоит ровно на входе и не учитывает структуру рынка, он оказывается внутри зоны обычного шума. В статье описаны способы определить, где шум, а где действительно изменилась ситуация: структура, ATR, максимумы и минимумы отката.
Как понять по журналу, помогает ли мне безубыток?
Нужно сравнить две колонки результатов по одним и тем же сделкам: фактический результат с переносом и тот, который был бы без него (по графику после выхода). Если сделок, спасённых переносом, больше, чем «недобранных» с учётом размера цели, перенос помогает; если нет — вредит. Порог зависит от цели: при цели 2R он составляет треть от сделок, вернувшихся к цене входа. Для надёжных выводов нужны сотни сделок, а не десятки.
Итог
Перенос стопа в безубыток — это не защита от убытков, а способ изменить форму распределения результатов: меньше убытков, больше нулей и меньше крупных прибылей. В рынке без перекоса он не меняет ожидание, а если у стратегии есть преимущество, он, как правило, его слегка снижает. Окупается он в тех случаях, когда большинство вернувшихся к входу сделок заканчиваются стопом: при цели 2R — когда до цели доходит менее трети из них.
Практичный порядок действий такой. Запишите правило переноса в торговый план. Учитывайте комиссию и проскальзывание: настоящий безубыток чуть выше цены входа. Для трендовых стратегий рассматривайте перенос под структуру или трейлинг. Проверьте правило на журнале из ста-двухсот сделок, сравнив результат с переносом и без. И не принимайте решение под влиянием эмоций в момент, когда сделка уже идёт: заранее заданное правило — единственный надёжный способ не путать осторожность со страхом.
Хотите проверить свои правила на живых примерах?
Выберите программу: «Прибыль на Форекс» для рынка Форекс и MetaTrader 5 или «Биржевой старт с брокером БКС» для акций и фьючерсов Мосбиржи. Условия и стоимость — на странице цен.
Предупреждение о рисках. Материал носит образовательный характер и не является индивидуальной инвестиционной рекомендацией. Торговля на финансовых рынках сопряжена с высоким риском потери вложенных средств; стоп-приказ не гарантирует исполнение по заданной цене. Все расчёты и результаты моделирования в статье иллюстративны, ставки комиссий условные: уточняйте их в тарифах брокера. Прошлые результаты не гарантируют будущих. Обучение не гарантирует прибыли.


